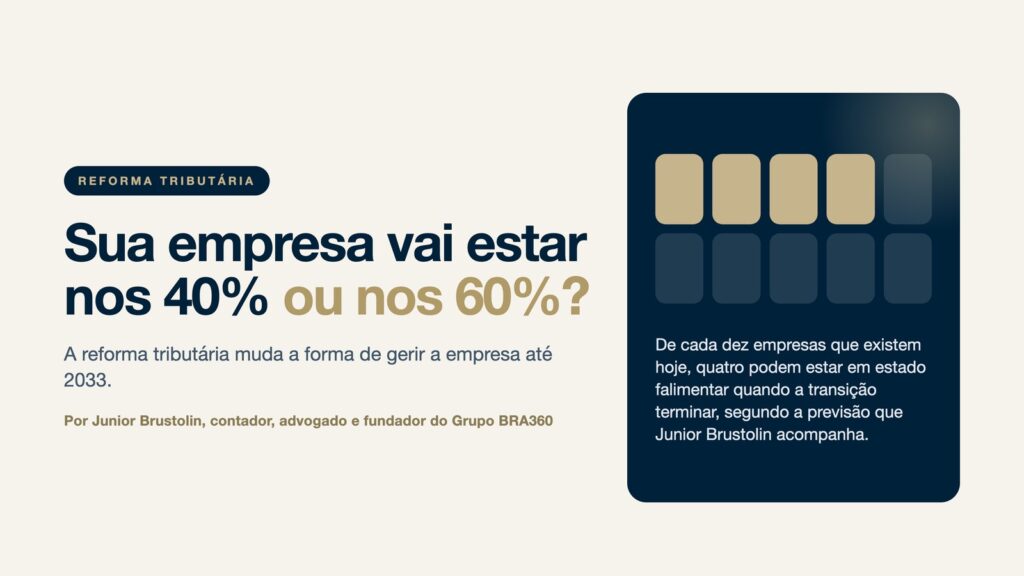
Por Junior Brustolin, contador, advogado e fundador do Grupo BRA360
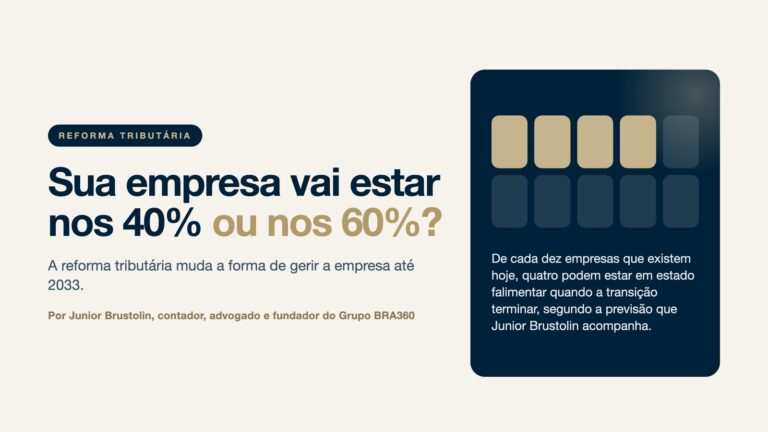
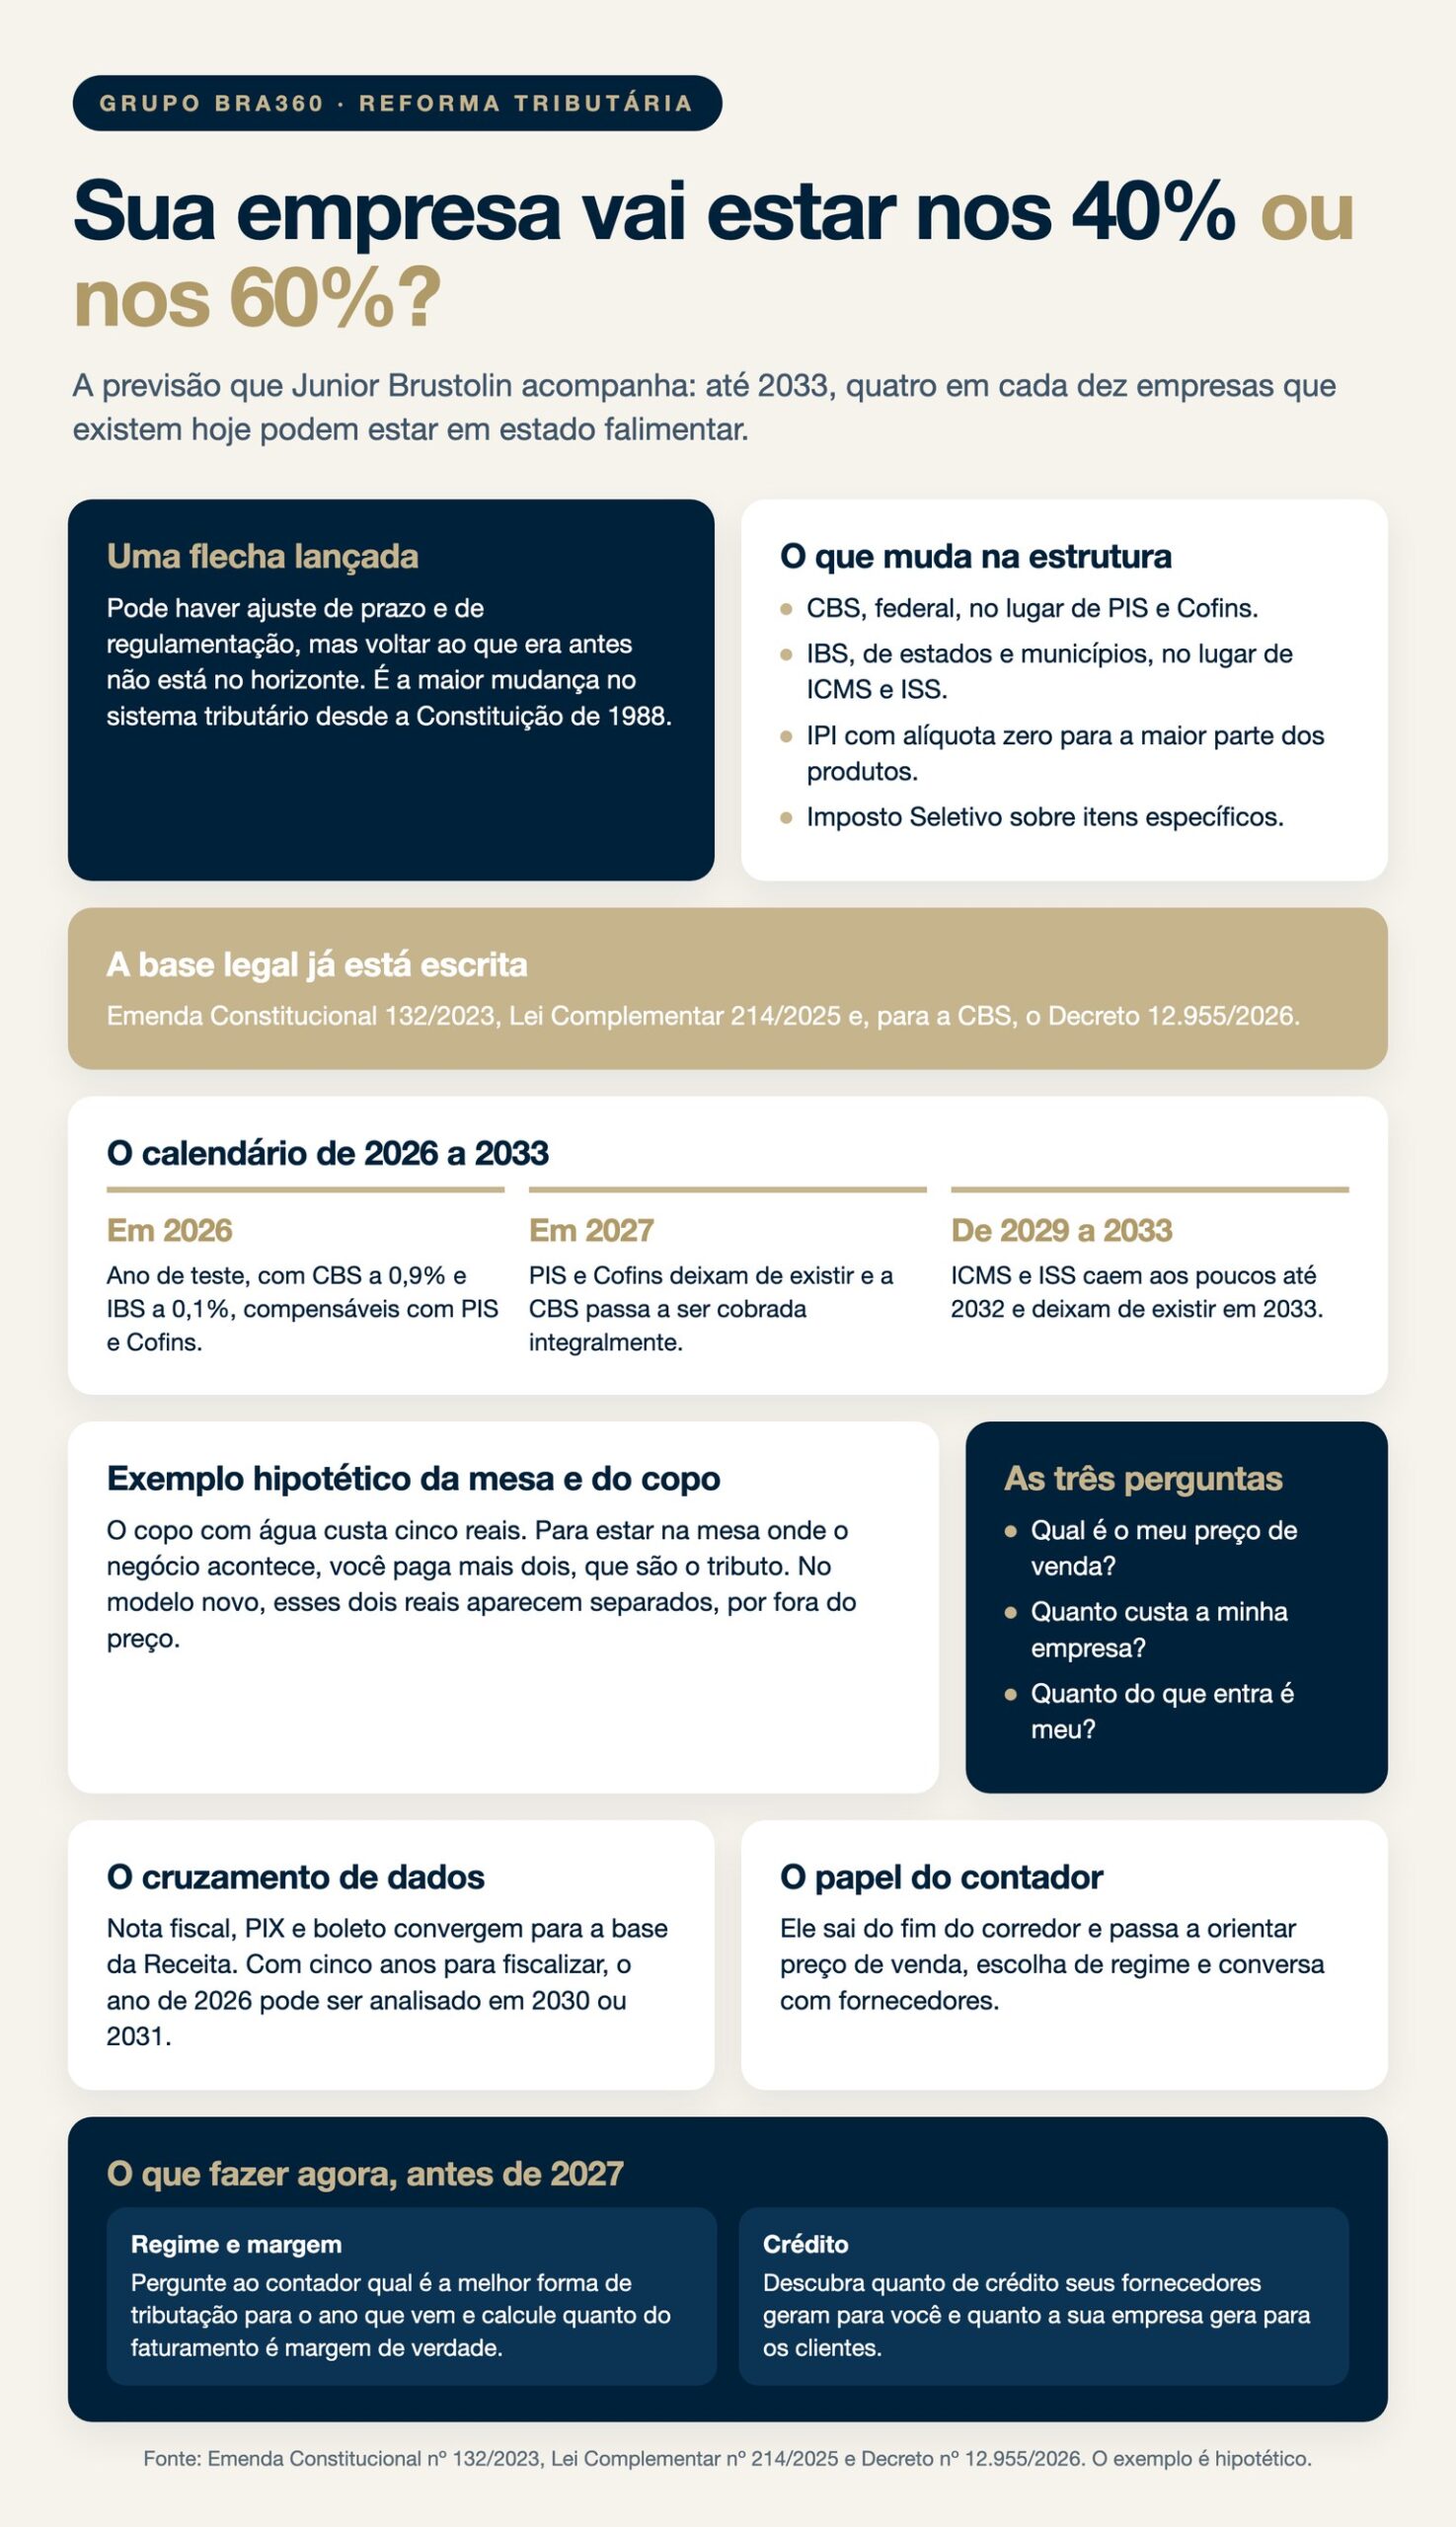
Existe uma previsão que eu acompanho de perto e que, matematicamente, faz sentido para mim: até 2033, quando terminar a transição da reforma tributária, 40% das empresas que existem hoje podem estar em estado falimentar. De cada dez empresas, quatro. A pergunta que eu faço a todo empresário que senta à minha mesa é simples: em qual dos dois grupos a sua vai estar?
Essa pergunta incomoda, e é para incomodar. Eu tenho uma carteira de cerca de 350 clientes. Se 40% deles não atravessarem esse período, eu perco perto de 140 empresas. Não posso aceitar isso, porque prejudica o meu negócio e, antes dele, a vida de cada empresário e de cada família que depende dessas empresas. Por isso eu passei a tratar a reforma tributária como um assunto de gestão, e é sobre isso que este texto fala.
A reforma é uma flecha lançada
Muita gente ainda trata a reforma como um assunto do contador, que vai ser resolvido mais para frente. Eu costumo dizer que ela é uma flecha lançada. Pode haver ajuste de prazo, porque o Brasil é grande e acomodar todos os municípios numa plataforma única leva tempo. Pode haver mudança de regulamentação aqui e ali. Mas voltar ao que era antes não está no horizonte. É lei, e é a maior mudança no sistema tributário desde a Constituição de 1988.
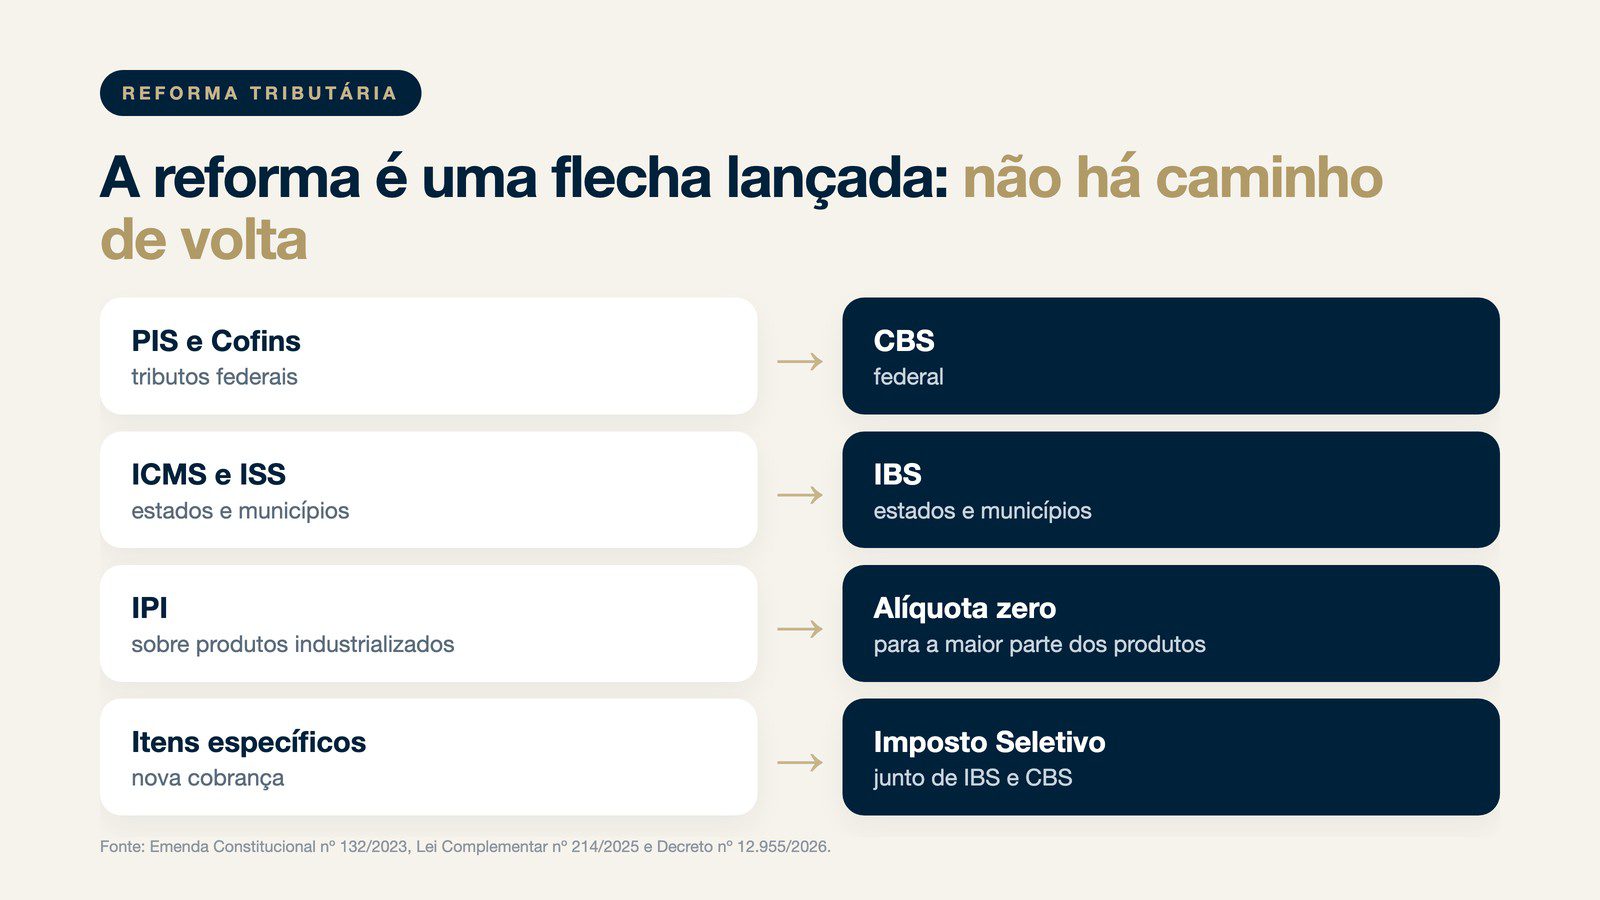
O que muda na estrutura dos tributos
Na prática, os tributos sobre o consumo que conhecemos bem dão lugar a dois principais. A CBS, federal, substitui PIS e Cofins, e o IPI passa a ter alíquota zero para a maior parte dos produtos. O IBS, de estados e municípios, substitui ICMS e ISS. Junto deles entra o Imposto Seletivo, cobrado sobre itens específicos. IBS e CBS funcionam no modelo de IVA: o imposto é cobrado por fora do preço, e quem compra tem direito ao crédito do que foi pago na etapa anterior.
A base legal está na Emenda Constitucional 132/2023, que mudou a Constituição, e na Lei Complementar 214/2025, que instituiu o IBS, a CBS e o Imposto Seletivo. A CBS também já tem regulamento próprio, o Decreto 12.955/2026. Quem ainda espera a reforma “sair do papel” está olhando para uma coisa que já está escrita.
Por que ela não vai voltar atrás
Esse processo vem sendo construído há anos, por governos de orientações diferentes. A ideia é trazer tudo para dentro de uma base única, com nota fiscal eletrônica, cruzamento automático e uma lógica de crédito que faz cada empresa acompanhar a regularidade da outra. Uma estrutura desse tamanho tem tempo de maturação, mas não tem caminho de volta.
O calendário de 2026 a 2033
Entender o calendário ajuda o empresário a parar de pensar que “ainda falta muito”. A transição é longa, e cada etapa cobra uma decisão.
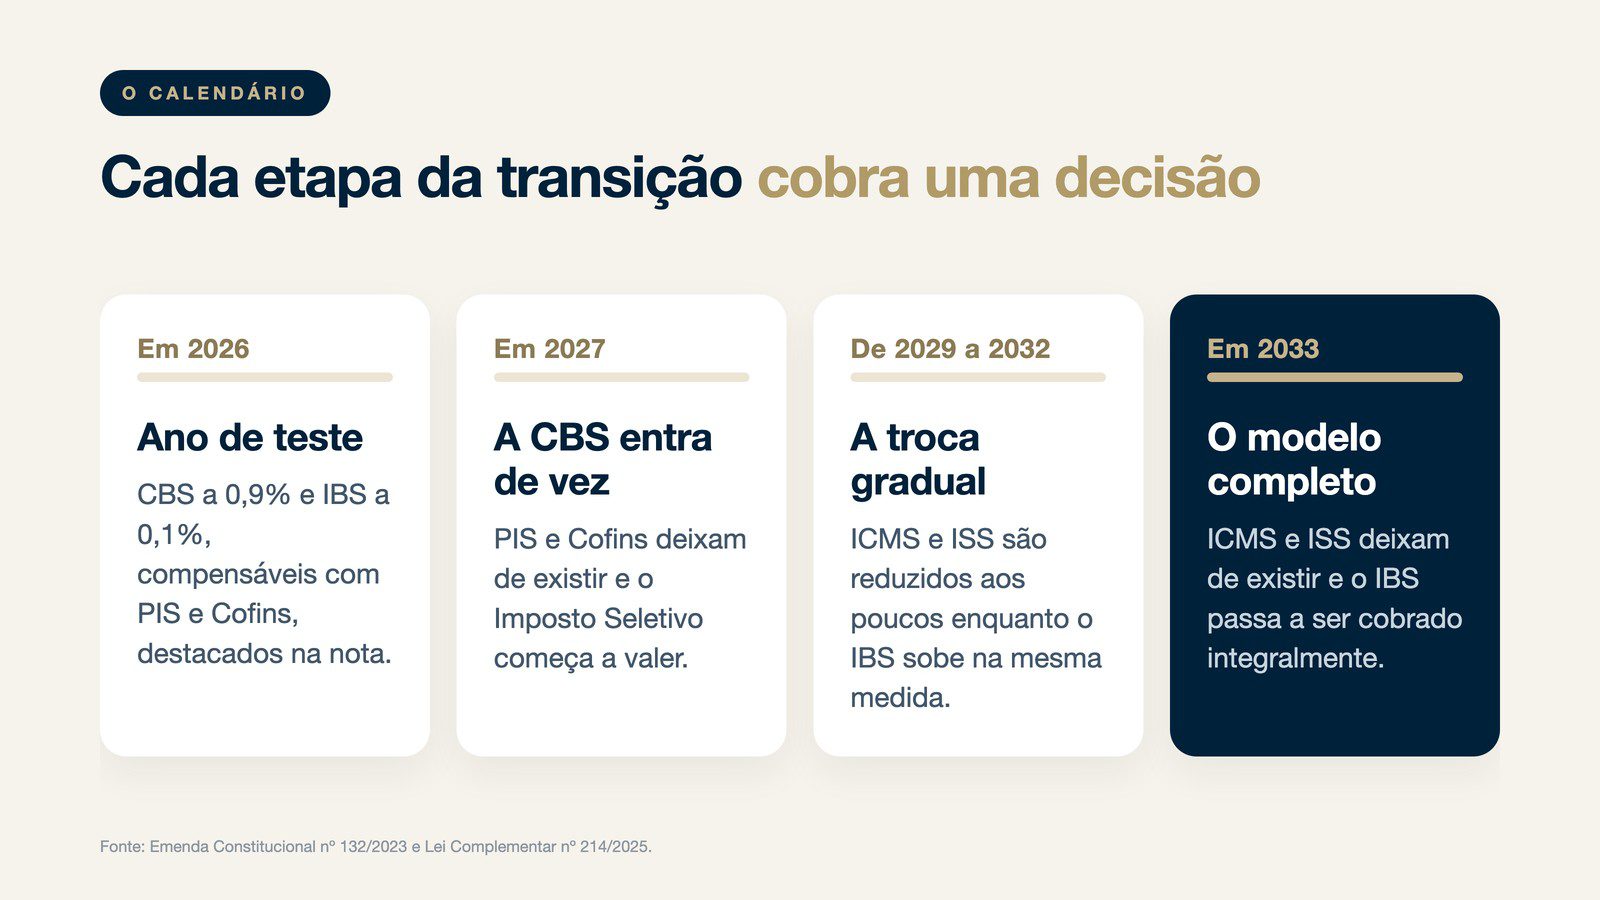
Em 2026, o ano de teste
A Emenda Constitucional 132/2023 prevê que, em 2026, a CBS seja cobrada à alíquota de 0,9% e o IBS à alíquota de 0,1%, com possibilidade de compensação com PIS e Cofins. É um ano de teste, em que as empresas passam a destacar os novos tributos na nota fiscal. O efeito no caixa é pequeno. O efeito na rotina é grande, porque sistemas, cadastros e notas precisam estar ajustados.
Em 2027, a CBS entra de vez
A partir de 2027, PIS e Cofins deixam de existir e a CBS passa a ser cobrada integralmente. É também quando o IPI fica com alíquota zero para a maior parte dos produtos e o Imposto Seletivo começa a valer. Para a empresa, 2027 é o primeiro ano em que a lógica do crédito federal funciona por completo.
De 2029 a 2032, a troca gradual de ICMS e ISS
O ICMS e o ISS vão sendo reduzidos aos poucos nesse período, enquanto o IBS sobe na mesma medida. É a fase mais delicada para quem tem incentivo fiscal estadual ou planejamento baseado em diferenças entre estados e municípios, porque esses benefícios vão perdendo espaço.
Em 2033, o modelo completo
Em 2033, ICMS e ISS deixam de existir e o IBS passa a ser cobrado integralmente. É a esse ano que a previsão dos 40% se refere. Quando a transição terminar, quem não tiver ajustado a gestão vai estar operando num sistema que não perdoa improviso.
Por que eu chamo isso de mudança de gestão
Quando o imposto passa a ser destacado por fora, ele fica visível, separado do preço. E aí aparece tudo aquilo que a empresa sem gestão sempre conseguiu disfarçar: preço feito copiando o concorrente, custo fixo que ninguém mede, retirada do dono misturada com o caixa da empresa, imposto atrasado usado como capital de giro.
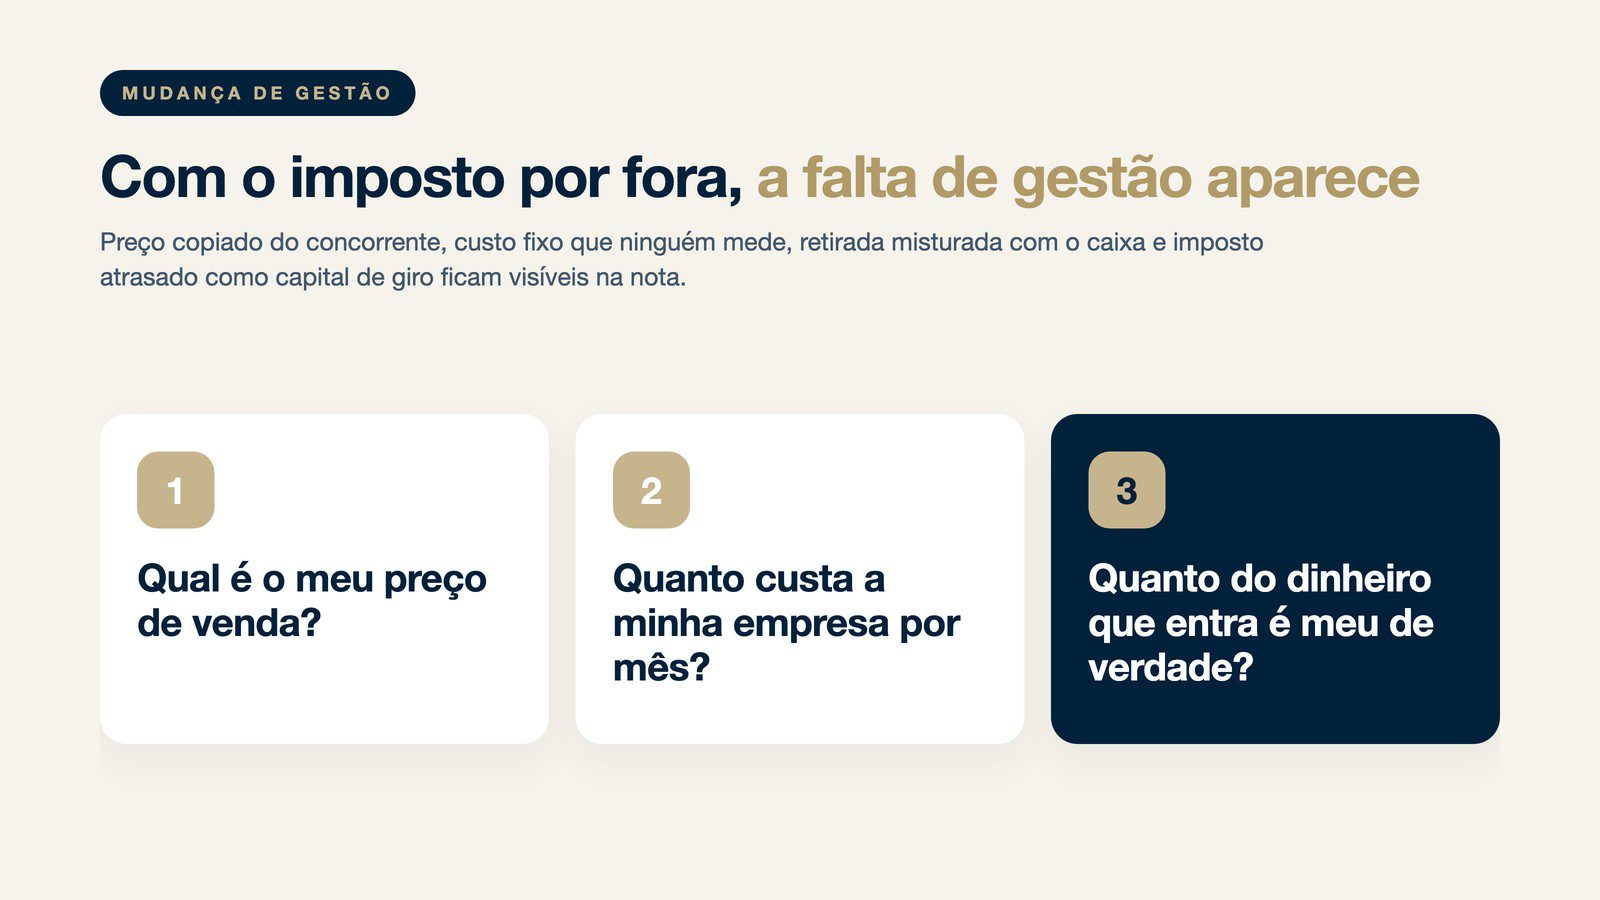
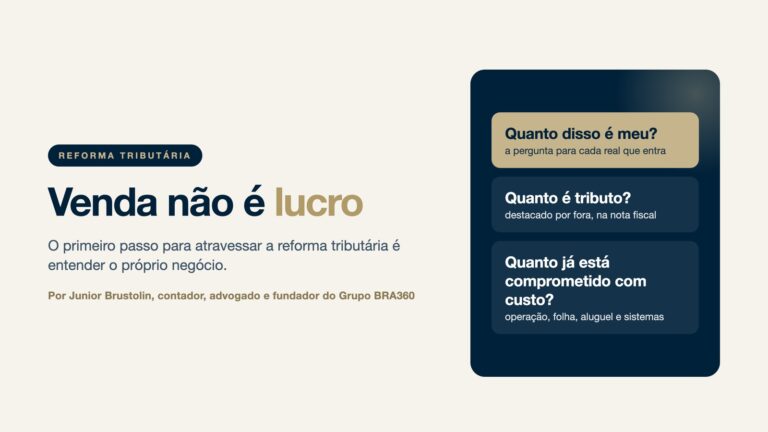
Por isso eu peço para o empresário esquecer, por um momento, a palavra tributo e olhar para o negócio. Qual é o meu preço de venda? Quanto custa a minha empresa por mês? Quanto do dinheiro que entra é meu de verdade? Quem responde a essas três perguntas com segurança já começou a sair dos 40%.
Quem paga o imposto é o consumidor final
Eu repito muito essa frase: quem paga o imposto é sempre o consumidor final. A empresa recolhe, mas quem arca com ele é quem compra o produto ou o serviço no fim da cadeia. Se isso é verdade, o que define a saúde da empresa é a capacidade de formar um preço que cubra o custo, a margem e o tributo. A reforma deixa isso visível na nota.
Um exemplo hipotético da mesa e do copo
Imagine, como exemplo hipotético, que você vende copos com água e que cada copo custa cinco reais. Esse é o seu negócio. Para estar na mesa onde o negócio acontece, você paga mais dois reais, que são o tributo. No modelo novo, esses dois reais aparecem separados, por fora do preço do copo. O empresário que não sabe quanto custa o copo, nem quanto precisa ganhar com ele, passa a ter esse desconhecimento exposto toda vez que emite uma nota.
O cruzamento de dados já acabou com o jeitinho
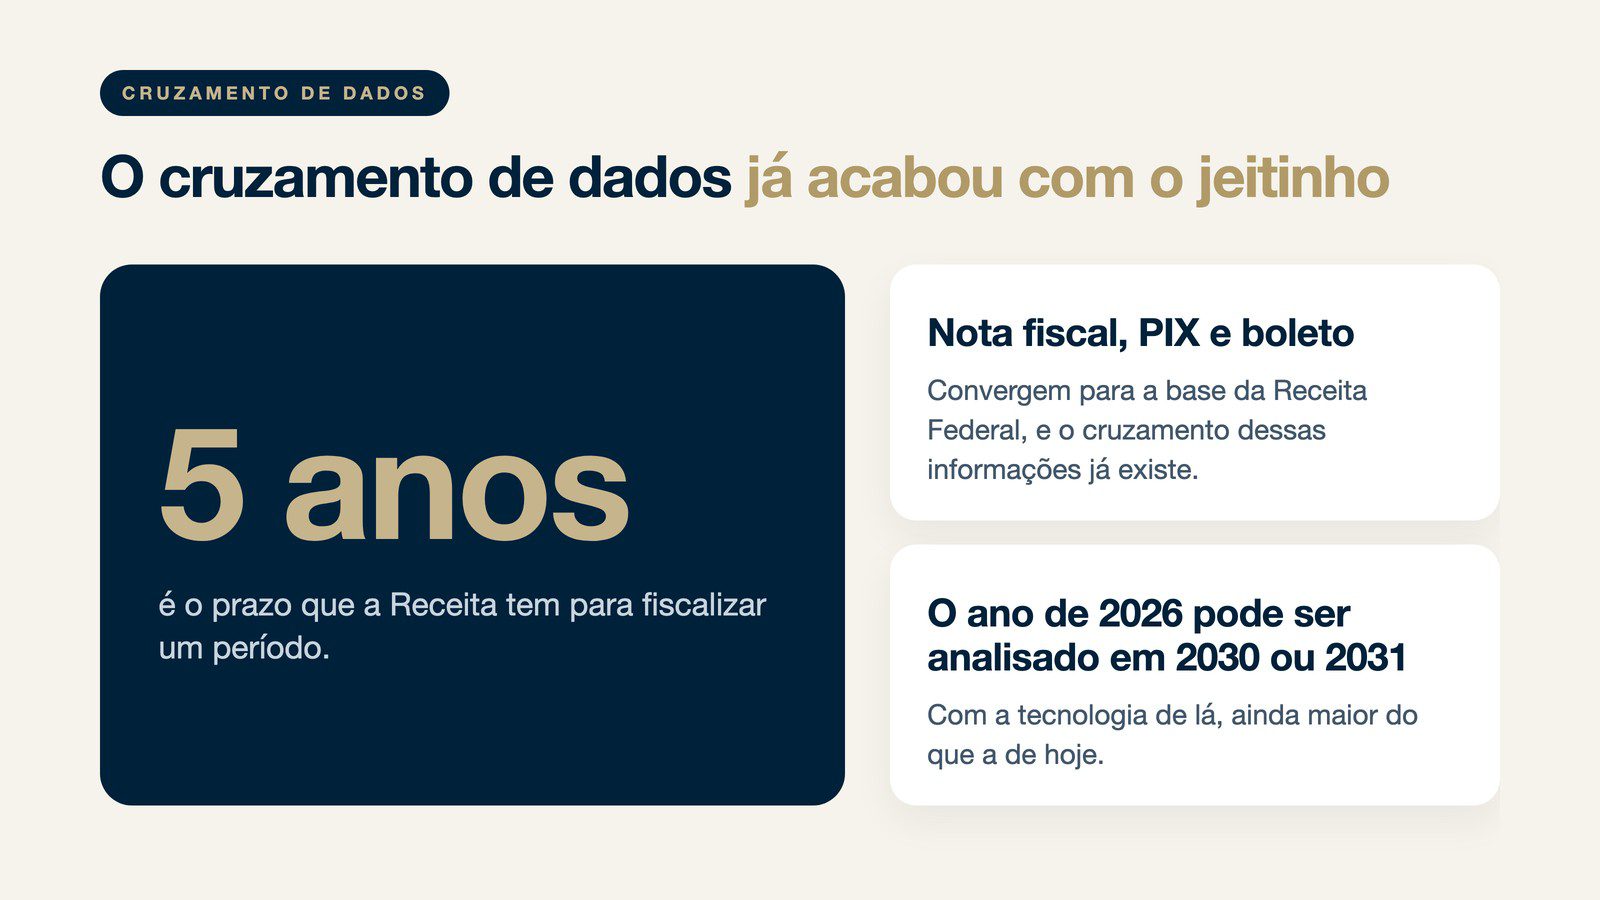
A informalidade está acabando por um motivo que vai além da reforma. Nota fiscal, PIX e boleto convergem para a base da Receita Federal, e o cruzamento dessas informações já existe. Na verdade, o governo já sabe muita coisa há bastante tempo. O que muda agora é a forma de trazer isso à tona e fazer as empresas olharem para a própria operação de outro jeito.
O tempo do Fisco joga contra quem improvisa
A Receita tem cinco anos para fiscalizar um período. Isso significa que o ano de 2026 pode ser analisado em 2030 ou 2031, com a tecnologia de lá, que vai ser ainda maior do que a de hoje, já impressionante. O empresário que toma decisões pensando só no mês corrente está deixando uma conta para ser cobrada no futuro.
A concorrência desleal perde espaço
Quem disputa mercado contando com uma brecha está apostando que a regra vale para o concorrente e não vale para ele. Durante muito tempo, essa aposta deu certo para alguns e puxou o mercado inteiro para baixo, porque o empresário honesto nivelava o preço pelo concorrente que não recolhia. Com a base única e o crédito vinculado ao imposto efetivamente quitado, essa disputa fica cada vez mais difícil de sustentar.
O papel do contador nessa travessia
Eu falo isso como contador. Muitos colegas parecem inertes, esperando para ver o que acontece, sem mostrar ao cliente o que está por vir. O contador que trabalha mais para a Receita do que para o empresário, que só entrega guia e obrigação, está fadado a ficar entre os 40%.
O contador fora do fim do corredor
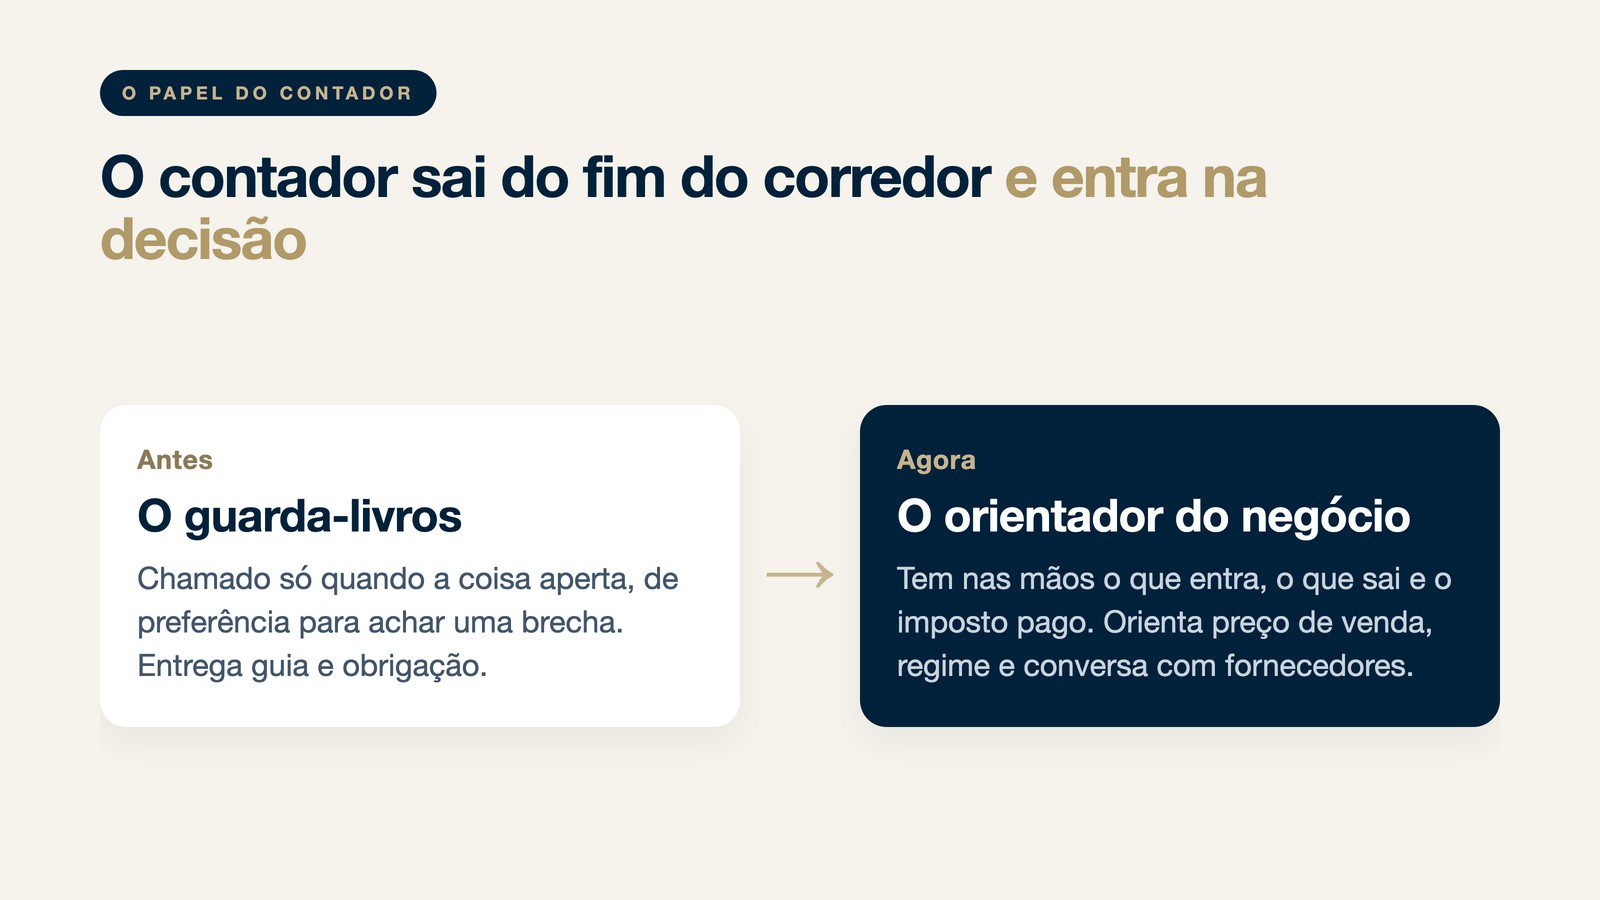
Durante décadas o contador foi o guarda-livros, aquele que fica no fim do corredor e só é chamado quando a coisa aperta, de preferência para achar uma brecha. Esse papel acabou. O contador tem nas mãos o que entra, o que sai e o que a empresa paga de imposto. Ele é quem pode orientar a formação do preço de venda, a escolha do regime e a conversa com fornecedores. A missão do meu escritório é reduzir a mortalidade das empresas no Brasil, e eu sei que sozinho não consigo. Os contadores que dominam esse assunto são peça importante.
O que fazer agora, antes de 2027
O erro mais comum que eu vejo é deixar para depois: “a CBS entra em 2027, então eu penso nisso em 2027”. O momento é agora. Ser um ano de transição é justamente o motivo para agir agora.
A conversa sobre regime e tributação
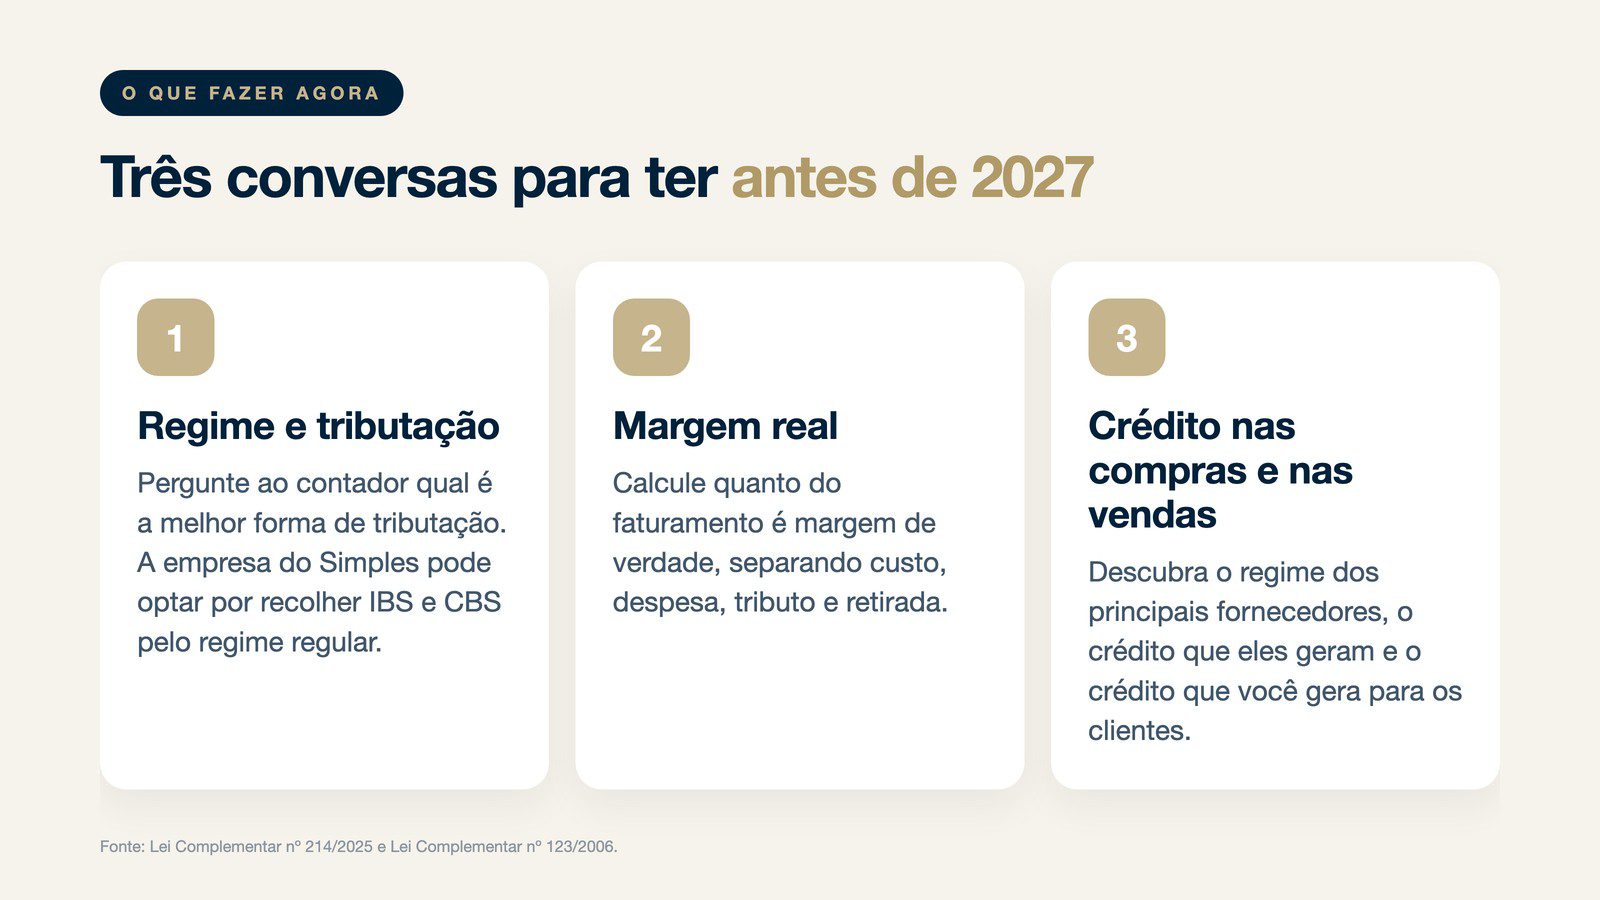
Chame o seu contador e pergunte qual é a melhor forma de tributação para o ano que vem. Para a empresa do Simples Nacional, a LC 214/2025 permite optar por recolher IBS e CBS pelo regime regular, o que pode fazer sentido para quem vende para outras empresas que aproveitam crédito. Essa escolha tem janelas e prazos definidos pela LC 123 e por resolução do Comitê Gestor do Simples, e por isso precisa de acompanhamento próximo.
A conversa sobre margem real
Peça ao seu contador, ou faça com a sua equipe financeira, o cálculo de quanto do faturamento é margem de verdade. Separe custo, despesa, tributo e retirada. Sem esse número, nenhuma decisão de preço é segura.
A conversa sobre crédito nas compras e nas vendas
Descubra onde a sua empresa ganha ou perde crédito. Quem são os seus principais fornecedores, em que regime eles estão e quanto de crédito eles geram. Do outro lado, quanto de crédito a sua empresa gera para os seus clientes.
O lado bom dessa história
O mercado não vai encolher para zero. O consumidor continua existindo e vai comprar de quem sobreviver. A empresa que chegar a 2033 com gestão, organização tributária e uma sucessão bem resolvida vai encontrar espaço para crescer sobre a parte do mercado que ficou pelo caminho.
O recado que eu deixo é o mesmo que deixei no SecoviCast: a hora de cuidar é hoje. Você tem que olhar para o seu negócio hoje e estruturá-lo hoje, para não sofrer e não perder o negócio amanhã.
Perguntas frequentes
A reforma tributária ainda pode ser cancelada?
Ela está em lei (Emenda Constitucional 132/2023 e Lei Complementar 214/2025) e já começou a ser aplicada. Ajustes de prazo e de regulamentação podem acontecer, mas a mudança do modelo está definida.
Quando a reforma estará completa?
A transição vai até 2033. A CBS passa a valer de forma plena em 2027, e o IBS sobe de forma gradual até substituir totalmente ICMS e ISS em 2033.
O que acontece em 2026?
É o ano de teste. A CBS é cobrada a 0,9% e o IBS a 0,1%, com possibilidade de compensação com PIS e Cofins, e as empresas passam a destacar os novos tributos nas notas fiscais.
A empresa do Simples Nacional é afetada?
É. Ela continua no Simples, mas pode optar por recolher IBS e CBS pelo regime regular para gerar crédito integral aos clientes. A decisão depende de para quem a empresa vende.
Leia também: Simples Nacional 2027: CGSN 194 e 270 mil indeferidos · Venda não é lucro: o primeiro passo para atravessar a reforma
O Horizon, frente tributária do Grupo BRA360, prepara a sua empresa para atravessar a transição até 2033 no grupo que segue em frente. Conhecer o Horizon
Fonte: Emenda Constitucional nº 132/2023 | Lei Complementar nº 214/2025 | Decreto nº 12.955/2026