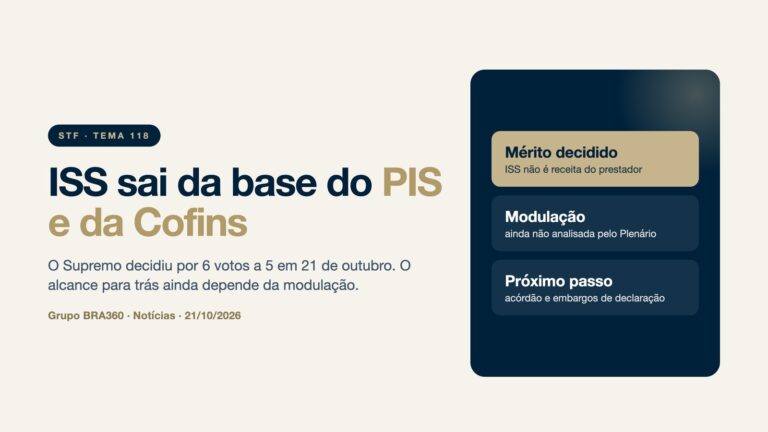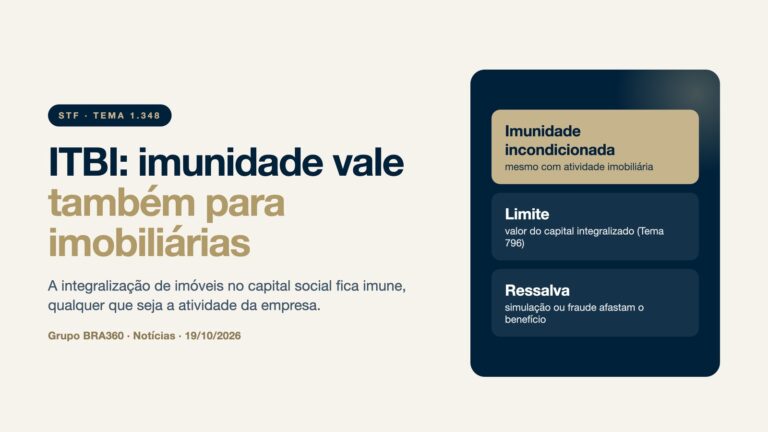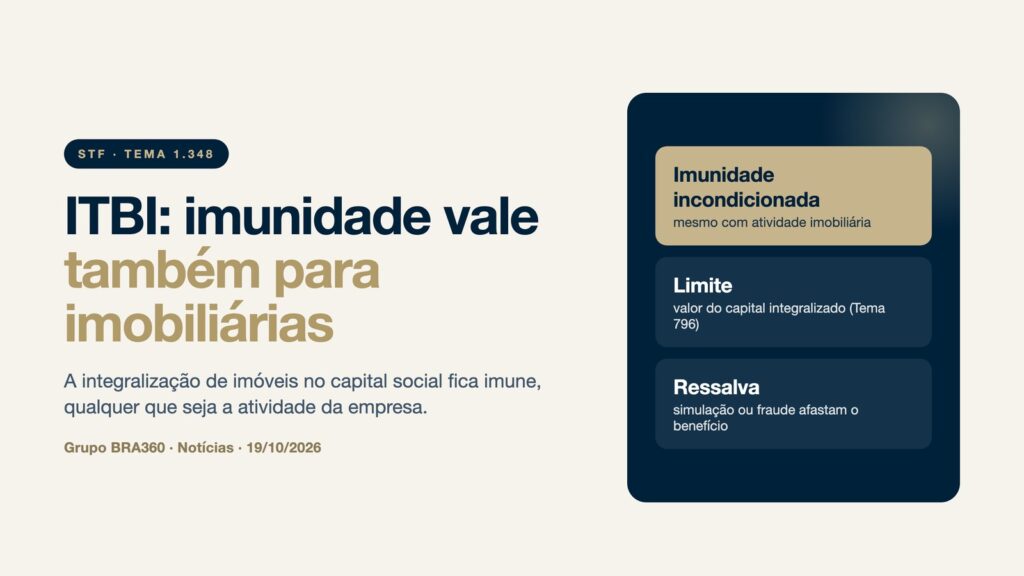
O Supremo Tribunal Federal decidiu que a imunidade do ITBI na integralização de imóveis ao capital social vale para qualquer empresa, inclusive as que têm como atividade principal a compra, a venda ou a locação de imóveis. O julgamento do Recurso Extraordinário 1.495.108, Tema 1.348 da repercussão geral, terminou na sessão virtual encerrada em 19 de outubro de 2026. Para quem planeja uma holding patrimonial ou familiar, a decisão remove o argumento que muitos municípios usavam para cobrar o imposto.
O que diz a Constituição e onde estava a controvérsia
O artigo 156, parágrafo 2º, inciso I, da Constituição diz que o ITBI não incide sobre bens incorporados ao patrimônio de uma pessoa jurídica em realização de capital. A mesma regra afasta o imposto em fusão, incorporação, cisão ou extinção de empresas, mas traz uma ressalva: a não incidência deixa de valer quando a atividade preponderante da empresa for a compra e venda de imóveis, a locação ou o arrendamento mercantil.
A dúvida era se essa ressalva também alcançava a integralização de capital. Muitas prefeituras entendiam que sim e cobravam ITBI quando o imóvel ia para uma holding de locação ou para uma empresa imobiliária. O caso julgado envolvia uma administradora de bens que contestava a cobrança feita pela Prefeitura de Piracicaba (SP), validada pelo Tribunal de Justiça de São Paulo.
O que o STF decidiu no Tema 1.348
Prevaleceu o voto do relator, ministro Edson Fachin, presidente da Corte. Para ele, a imunidade na integralização de capital é incondicionada, e a ressalva da parte final da norma vale apenas para as operações de reorganização societária. Ficaram vencidos os ministros Gilmar Mendes e Flávio Dino, para quem a limitação ligada à atividade preponderante já existia no Código Tributário Nacional e foi mantida pela Constituição de 1988.
A tese fixada foi a seguinte: a imunidade tributária do ITBI, prevista no art. 156, § 2º, I, na realização do capital social mediante integralização de bens e valores, é incondicionada e, portanto, indiferente a atividade preponderantemente imobiliária, ressalvada eventual prática de simulação ou fraude à lei com o objetivo de usufruir indevidamente da imunidade tributária em questão.
Os dois limites que continuam valendo
O primeiro limite é o valor. A imunidade cobre apenas o montante destinado ao capital social. Se o imóvel for transferido por valor maior do que o capital integralizado, o ITBI incide sobre a diferença, como o próprio STF já havia decidido no Tema 796. A decisão de outubro manteve expressamente esse entendimento.
O segundo limite é a substância da operação. Por sugestão do ministro Cristiano Zanin, ficou registrado que qualquer artificialidade, simulação ou fraude invalida a imunidade. Os fiscos municipais continuam podendo fiscalizar e demonstrar que a integralização foi usada apenas para escapar do imposto. Documentação societária coerente, laudo de avaliação e correspondência entre o valor do imóvel e o capital subscrito passam a ser a defesa da empresa.
O que muda para a holding patrimonial
Antes do julgamento, a holding que nascia para administrar e alugar imóveis da família corria o risco de pagar ITBI na entrada dos bens, justamente por ter a locação como atividade principal. Com a tese, essa atividade deixa de ser, por si só, motivo para a cobrança na integralização. A decisão vale para os processos semelhantes em todo o país; levantamento da Juit divulgado pelo JOTA identificou 6.047 ações sobre o tema em segunda instância nos tribunais estaduais.
A tese não resolve tudo no planejamento. A doação das quotas aos herdeiros continua sujeita ao ITCMD, e a futura venda ou incorporação dos imóveis segue regras próprias. Quem pagou ITBI nos últimos cinco anos em operação semelhante pode avaliar pedido de restituição ao município, observado o prazo de cada caso. Também pode haver embargos de declaração com pedido de modulação, o que ainda não constava do andamento consultado.
Vale lembrar que a imunidade alcança a entrada do imóvel na empresa. Operações posteriores, como a venda do imóvel pela holding, a devolução do bem ao sócio ou a reorganização entre empresas do grupo, têm tratamento próprio e podem gerar ITBI e outros tributos, conforme o caso.
Para quem está estruturando a sucessão, vale revisar o tema junto com o custo total da operação, como explicamos em quanto custa montar uma holding familiar, e acompanhar o histórico do julgamento, que noticiamos quando o STF abriu a análise do Tema 1.348.
O que fazer agora
- conferir se a empresa recebeu imóveis em integralização e pagou ITBI por causa da atividade imobiliária;
- verificar se o valor atribuído aos imóveis corresponde ao capital subscrito, para evitar a cobrança sobre o excedente;
- organizar a documentação que comprova a finalidade societária da operação;
- avaliar o prazo para pedir a devolução do imposto pago indevidamente, caso a caso.
Leia também
Para estruturar a holding da família com segurança e revisar operações já feitas, conheça os serviços do Grupo BRA 360.
Fonte: Supremo Tribunal Federal | Portal Contábeis