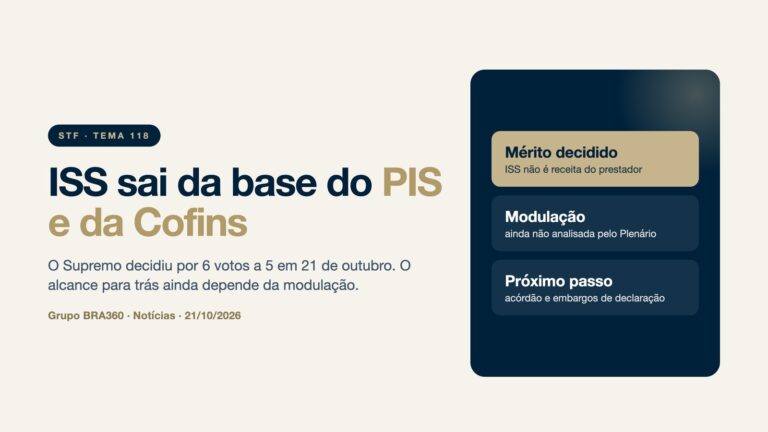
O Supremo Tribunal Federal decidiu, em 21 de outubro de 2026, que o ISS não integra a base de cálculo do PIS e da Cofins. O julgamento do Recurso Extraordinário 592.616, que trata do Tema 118 da repercussão geral, terminou por 6 votos a 5, com o voto de desempate do ministro Luiz Fux. Para a empresa prestadora de serviços, a decisão abre espaço para revisar a apuração de 2026 e para discutir valores pagos no passado, mas o tamanho desse ganho ainda depende de uma etapa que o tribunal não enfrentou: a modulação dos efeitos.
O que o STF decidiu sobre o ISS na base do PIS e da Cofins
A maioria entendeu que o valor do ISS não é receita nem faturamento da empresa que presta o serviço. O imposto passa pelo caixa do prestador, mas pertence ao município. Por isso, não pode compor a base das contribuições federais que incidem sobre a receita. É a mesma lógica que o Supremo aplicou ao ICMS em 2017, no Tema 69, conhecido como tese do século.
A tese fixada no julgamento diz que o valor correspondente ao ISS não integra a base de cálculo do PIS e da Cofins por se tratar de simples ingresso financeiro, que transita pelo patrimônio e pela contabilidade do contribuinte sem caráter de definitividade, sob pena de violação ao artigo 195, inciso I, alínea b, da Constituição. Como o tema tem repercussão geral, a tese deve ser aplicada aos processos semelhantes em todo o Judiciário.
Quem votou e como o caso chegou ao Supremo
O recurso foi apresentado pela Viação Alvorada, de Porto Alegre, contra decisão do Tribunal Regional Federal da 4ª Região que havia mantido o ISS na base das contribuições. O julgamento começou em 2020, em sessão virtual, foi retomado no Plenário físico em agosto de 2024 e ficou empatado até o voto de Fux.
Acompanharam o relator originário, ministro Celso de Mello (aposentado), as ministras Rosa Weber (aposentada) e Cármen Lúcia e os ministros Ricardo Lewandowski (aposentado), André Mendonça e Luiz Fux. Ficaram vencidos Dias Toffoli, Gilmar Mendes, Luís Roberto Barroso (aposentado), Alexandre de Moraes e Edson Fachin. Como os votos dos aposentados foram preservados, os ministros Nunes Marques, Cristiano Zanin e Flávio Dino, que ocupam essas cadeiras, não votaram. A ministra Cármen Lúcia vai redigir o acórdão, segundo a certidão de julgamento.
A modulação ainda está em aberto
O Plenário não analisou se a decisão vale para trás. Durante o julgamento, Fux sugeriu que o entendimento produzisse efeitos a partir da publicação da ata, ressalvadas as ações judiciais e os processos administrativos já em curso, mas a proposta não foi votada. O próprio STF informou que o ponto poderá ser examinado em embargos de declaração.
A ata do julgamento foi publicada no Diário da Justiça em 23 de outubro. Um dia antes, a Fazenda Nacional protocolou pedido de suspensão nacional dos processos sobre o tema e informou que pretende apresentar embargos pedindo a modulação. Até a consulta ao andamento do RE 592.616 feita para esta matéria, não havia registro de suspensão nacional concedida. Em 13 de novembro, o pedido foi encaminhado ao relator, ministro Nunes Marques. Estimativas citadas pela imprensa a partir da LDO de 2026 apontam impacto da ordem de R$ 35 bilhões para a União, considerando a devolução dos últimos cinco anos.
Na prática, a modulação é o que separa quem pode recuperar valores do passado de quem só ganha daqui para a frente. Se o tribunal adotar o corte sugerido por Fux, empresas que já tinham ação ou processo administrativo em andamento antes da ata ficam em posição mais confortável do que as que não haviam questionado a cobrança.
O efeito prático em 2026, último ano do PIS e da Cofins
O PIS e a Cofins deixam de existir em janeiro de 2027, quando a CBS passa a ser cobrada. Por isso, o efeito econômico da decisão se concentra em dois pontos: as apurações que ainda restam em 2026 e o eventual indébito dos últimos cinco anos. A decisão também não leva automaticamente o mesmo raciocínio para a base da CBS, que tem regras próprias na Lei Complementar 214/2025.
O peso da exclusão varia conforme o regime. No regime cumulativo, típico do lucro presumido, as contribuições somam 3,65% sobre a receita. No não cumulativo, do lucro real, a soma é de 9,25%, com direito a créditos. Num exemplo hipotético, uma prestadora no lucro presumido que fatura R$ 1 milhão por mês e recolhe ISS de 5% tem R$ 50 mil de ISS dentro da base; a exclusão reduz em cerca de R$ 1.825 por mês o PIS e a Cofins devidos. O número real depende da alíquota municipal, do regime e do histórico de cada empresa.
O tema já vinha sendo discutido em instâncias inferiores, como mostramos ao tratar das decisões dos tribunais regionais sobre o ISS no PIS e na Cofins. Agora, com a tese do Supremo, a discussão muda de patamar, mas continua dependente do acórdão e dos embargos.
O que a empresa deve levantar agora
- quanto de ISS compôs a base do PIS e da Cofins em cada competência dos últimos cinco anos;
- se a empresa já tem ação judicial ou processo administrativo sobre o tema, e desde quando;
- o regime de apuração das contribuições em cada período, cumulativo ou não cumulativo;
- como a empresa vai tratar as apurações que faltam em 2026 enquanto a modulação não for decidida.
Antes de mudar a apuração por conta própria ou compensar valores, vale aguardar a publicação do acórdão e acompanhar os embargos. Quem pretende compensar créditos judiciais também deve considerar o que o Supremo definiu sobre o teto para compensação de créditos tributários reconhecidos em juízo, e a decisão recente que excluiu os créditos presumidos de ICMS do PIS e da Cofins mostra como o tribunal tem tratado temas parecidos.
Leia também
Para medir o efeito da decisão na sua empresa e definir a estratégia de recuperação, conheça os serviços do Grupo BRA 360.
Fonte: Supremo Tribunal Federal | Portal Contábeis