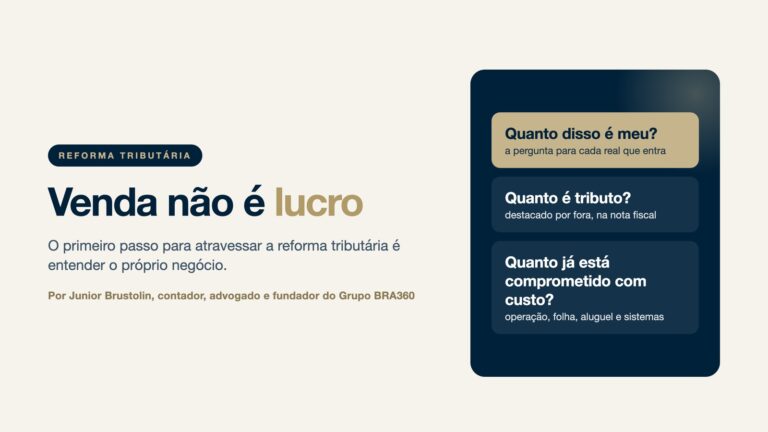
Por Junior Brustolin, contador, advogado e fundador do Grupo BRA360
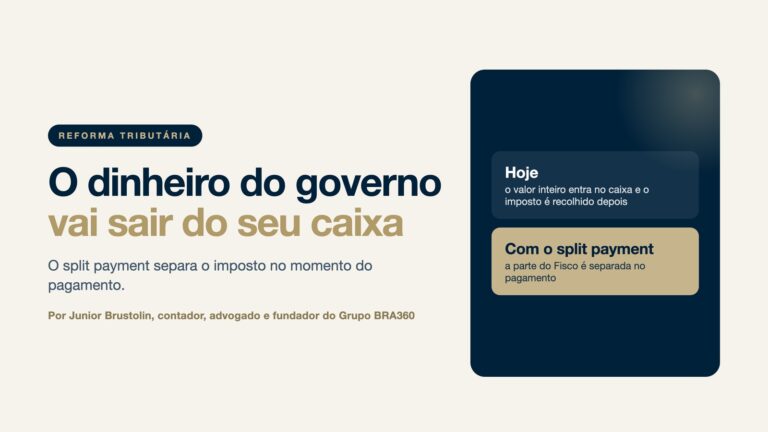
O split payment, na prática, é uma antecipação do dinheiro. Hoje, quando a sua empresa recebe de um cliente, o valor inteiro entra no caixa, e o imposto é recolhido dias ou semanas depois. Nesse intervalo, muita empresa trabalha com o dinheiro do governo. Com o split, o governo vai dizer: me dá a minha parte agora e você se vira com a sua.
Esse é um dos pontos da reforma tributária que mais vão mexer com a rotina financeira das empresas, e um dos menos discutidos. Muita gente ainda não percebeu que uma parte do capital de giro de hoje é, na verdade, imposto a recolher. Neste texto eu explico como o mecanismo funciona, o que a lei já define, o que ainda falta definir e como se preparar desde já.
Como funciona a separação do imposto
O split payment está previsto nos arts. 31 a 35 da Lei Complementar 214/2025. No momento em que o pagamento é feito pelos meios eletrônicos, a parcela correspondente ao IBS e à CBS é separada e destinada ao Fisco, e só o restante chega à conta da empresa.
O que a lei já define
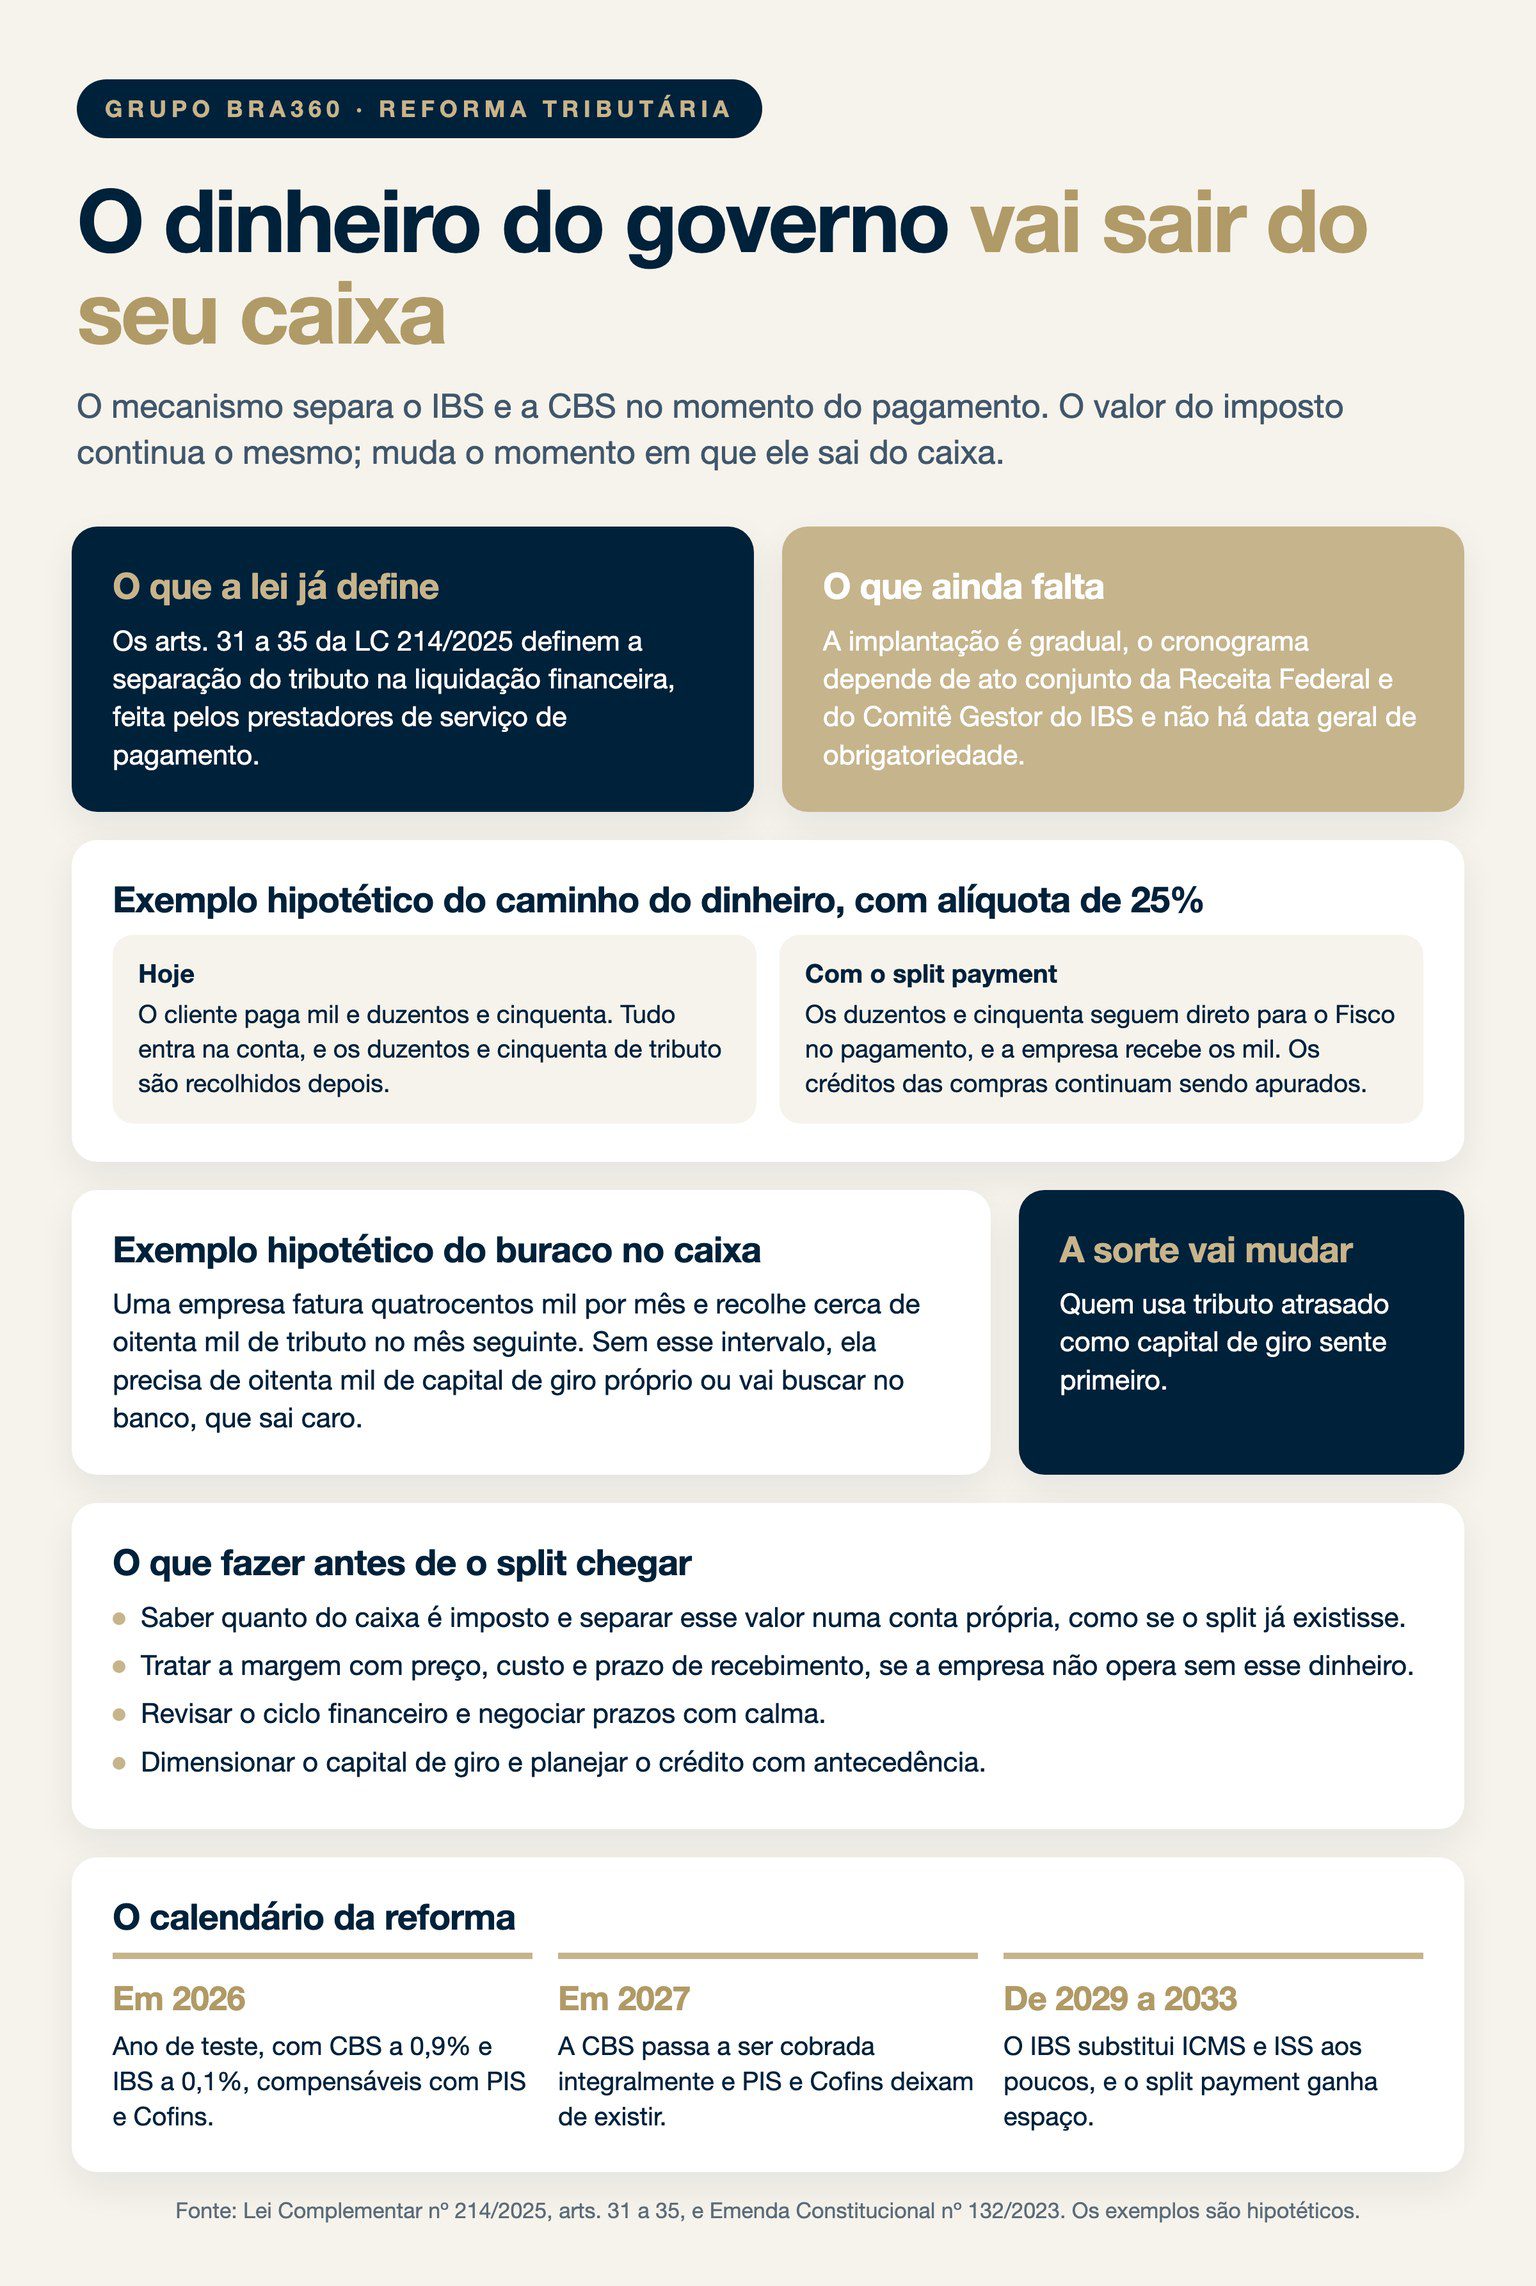
A lei define a mecânica: a separação do tributo no momento da liquidação financeira da operação, feita pelos prestadores de serviço de pagamento e pelas instituições envolvidas. A lei prevê a implantação gradual, deixa o cronograma para ato conjunto da Receita Federal e do Comitê Gestor do IBS e não fixa uma data geral de obrigatoriedade.
O que ainda falta definir
Ou seja, a mecânica está definida e a data ainda não. Esse intervalo é o tempo que você tem para se organizar. Quem esperar o anúncio do cronograma para começar a se mexer vai ter pouco tempo para ajustar o caixa.
Um exemplo hipotético do caminho do dinheiro
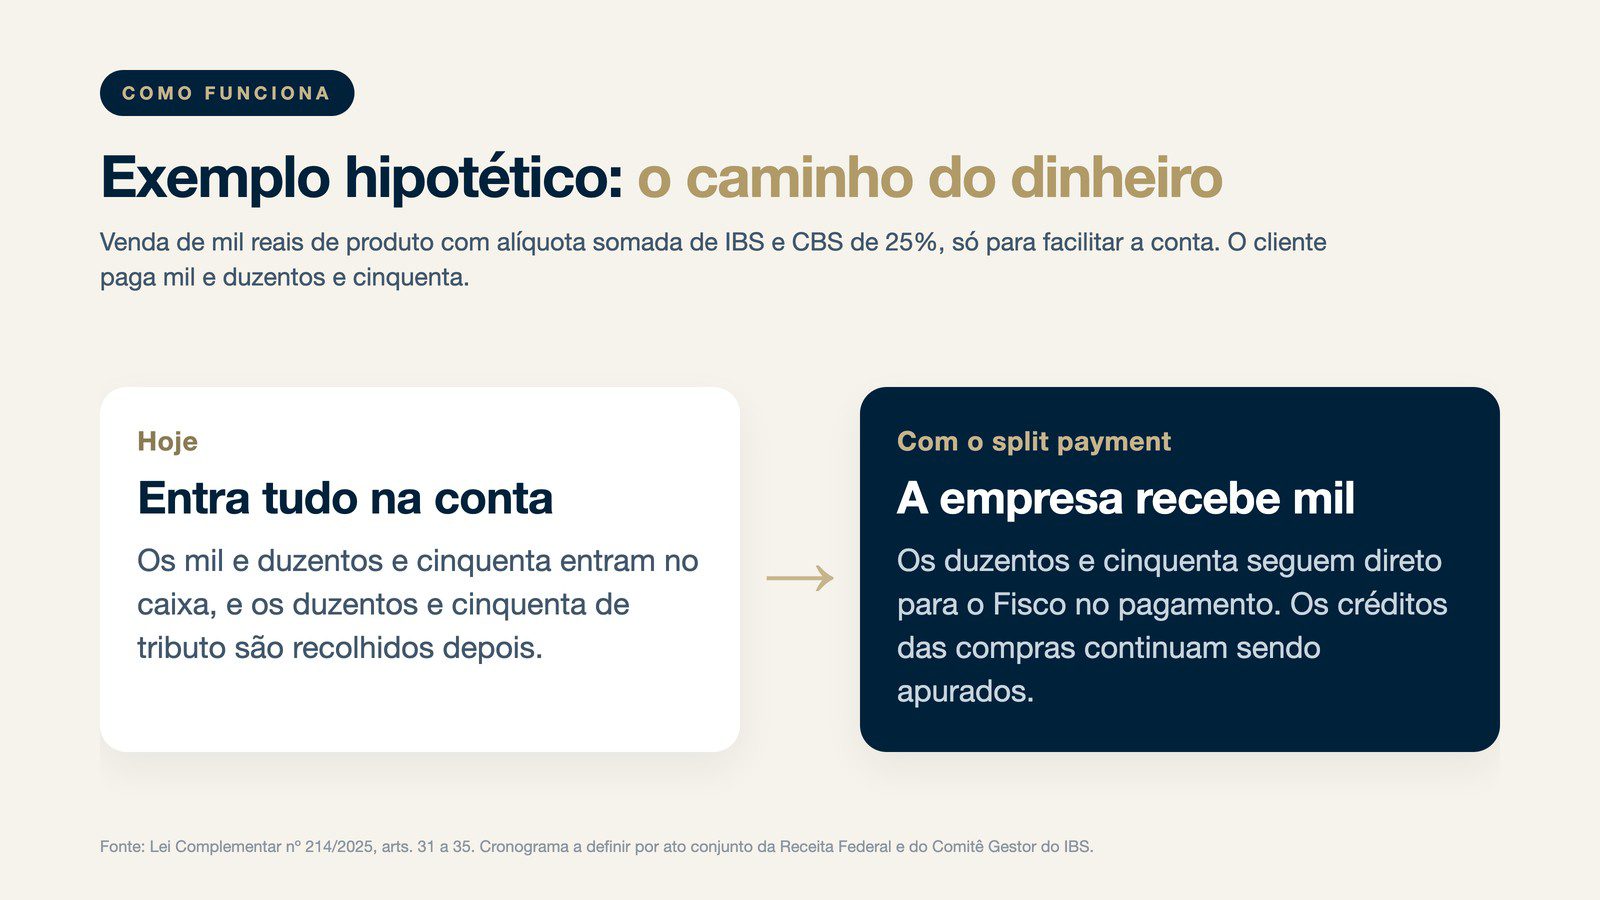
Imagine, como exemplo hipotético, uma venda de mil reais de produto com uma alíquota somada de IBS e CBS de 25%, escolhida só para facilitar a conta. O cliente paga mil e duzentos e cinquenta. Hoje, os mil e duzentos e cinquenta entram na conta da empresa, e os duzentos e cinquenta de tributo são recolhidos depois. Com o split payment em funcionamento, os duzentos e cinquenta seguem direto para o Fisco no momento do pagamento, e a empresa recebe os mil. Os créditos das compras continuam sendo apurados conforme as regras da lei.
Quem usa tributo como capital de giro vai sentir primeiro
Hoje muita empresa se financia com o dinheiro público. Atrasa o recolhimento, conta com a demora da cobrança e com a prescrição, e quando chega uma autuação ainda consegue parcelamento com redução. Muitos contam com a sorte.
A sorte vai mudar
Quando o imposto for separado no pagamento, esse financiamento diminui. O dinheiro do governo, que a empresa usava para girar o negócio, vai reduzir, e a empresa vai ter que dar conta dele por outro caminho.
O banco entra em cena
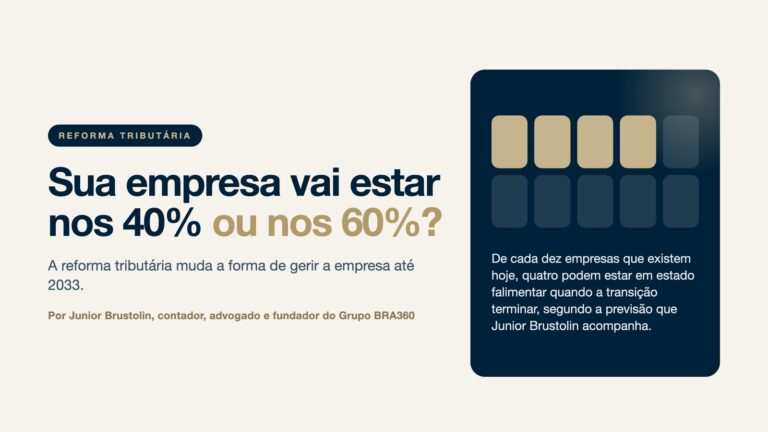
E aí o sistema financeiro entra em cena: o banco vai ver que o caixa da empresa ficou menor e vai oferecer crédito. Quem não tiver margem real vai trocar o dinheiro do governo, que saía barato, por dinheiro do banco, que sai caro. É por isso que eu acredito que o crédito bancário pode acabar alimentando a estatística dos 40%.
Um exemplo hipotético do buraco no caixa
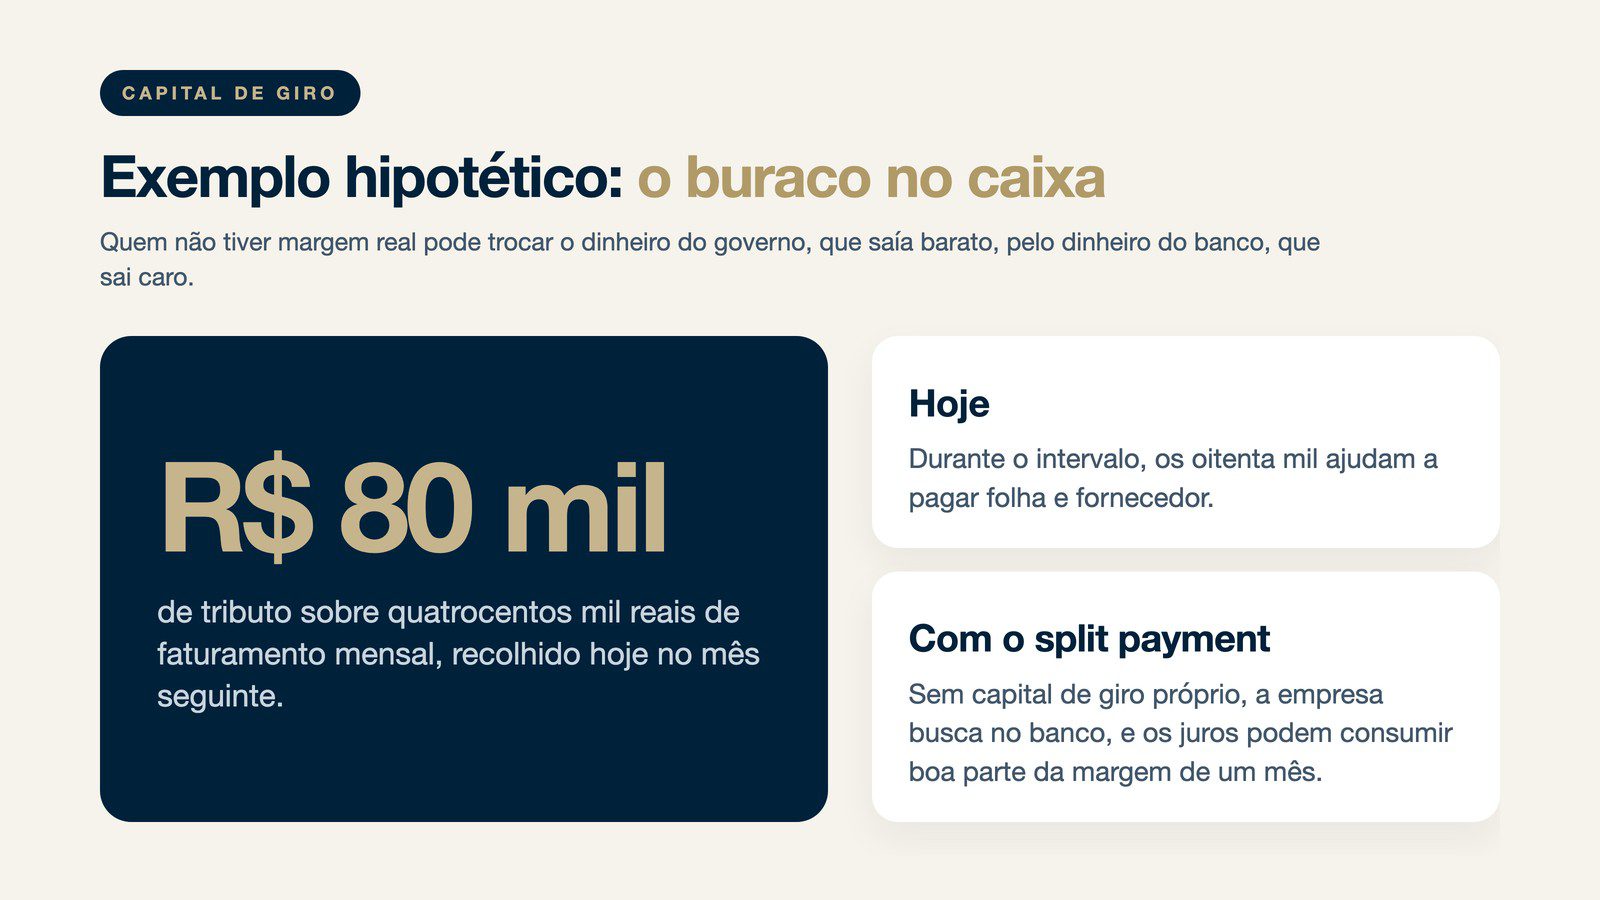
Imagine, como exemplo hipotético, uma empresa que fatura quatrocentos mil reais por mês e tem cerca de oitenta mil de tributo sobre essas vendas, recolhido no mês seguinte. Durante esse intervalo, os oitenta mil ajudam a pagar folha e fornecedor. Se o split payment separar esse valor na hora do pagamento, a empresa perde esse fôlego. Se ela não tiver oitenta mil de capital de giro próprio, vai precisar buscar no banco. Com juros de capital de giro, essa troca pode consumir boa parte da margem de um mês inteiro.
A reforma muda o calendário do imposto
O split payment faz parte de uma mudança maior, que vai de 2026 a 2033.
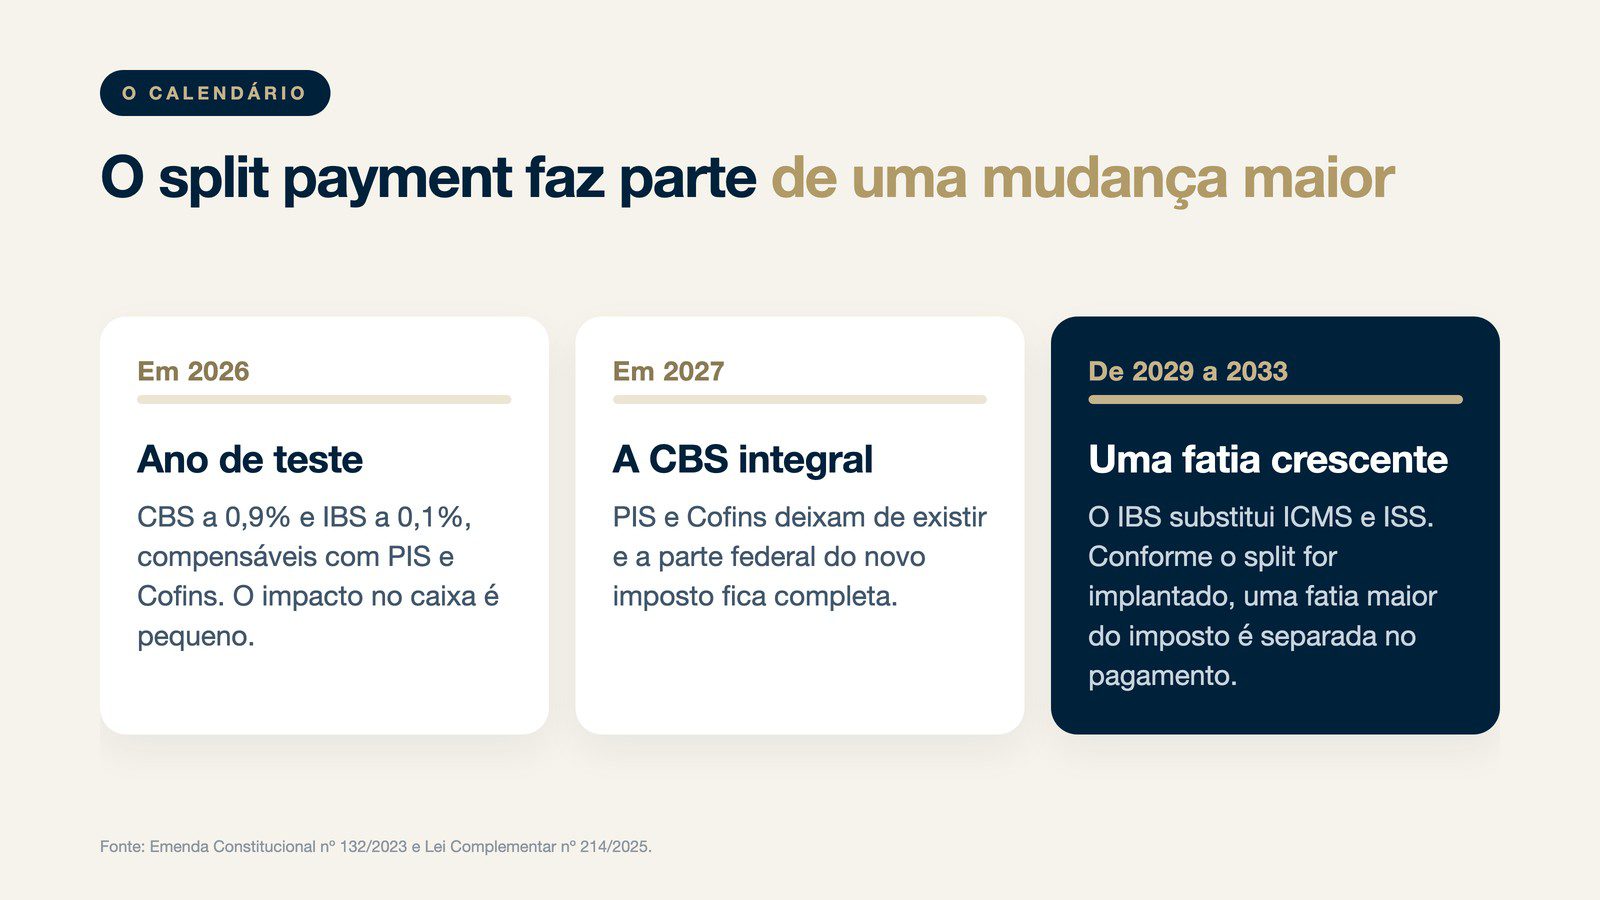
Em 2026
É o ano de teste, com CBS a 0,9% e IBS a 0,1%, compensáveis com PIS e Cofins, conforme a Emenda Constitucional 132/2023. O impacto no caixa é pequeno, mas as notas já trazem os novos tributos destacados.
Em 2027
A CBS passa a ser cobrada integralmente e PIS e Cofins deixam de existir. A parte federal do novo imposto fica completa, e o volume de tributo que circula pelo caixa da empresa muda de forma.
De 2029 a 2033
O IBS vai substituindo ICMS e ISS de forma gradual até 2033. Conforme o split payment for implantado, uma fatia cada vez maior do imposto passa a ser separada no pagamento.
O que fazer antes de o split chegar
A preparação começa por enxergar o problema.
Saber quanto do seu caixa é imposto
A primeira providência é saber quanto do seu caixa hoje é, na verdade, imposto a recolher. Separe esse valor na sua gestão, como se o split já existisse. Muitas empresas fazem isso com uma conta bancária separada, para onde vai, todo mês, o valor dos tributos.
Tratar a margem, se for o caso
Se a empresa não consegue operar sem esse dinheiro, o problema é de margem, e precisa ser tratado agora, com preço, custo e prazo de recebimento. Venda, receita, não é lucro, e o split payment vai deixar essa diferença à vista.
Revisar o ciclo financeiro
Revise também o seu ciclo financeiro. Prazo longo para receber e prazo curto para pagar fornecedor pesam mais quando o imposto deixa de ficar no caixa. Negociar prazos agora, com calma, é melhor do que negociar com o caixa apertado.
Planejar o capital de giro
Por último, dimensione o capital de giro de que a empresa vai precisar sem o dinheiro do imposto. Se for necessário buscar crédito, é melhor planejar com antecedência, comparando custos, do que contratar às pressas.
Por que tanta gente ainda não percebeu
Existe no Brasil uma cultura de esperar para ver onde vai dar. Muitos empresários estão assim com a reforma, e muitos contadores também, sem mostrar ao cliente o que está por vir. Quando o momento chegar, pode ser tarde.
O ano de transição como desculpa
Ouço muito: a CBS só entra de vez em 2027, então eu penso nisso em 2027. É exatamente o raciocínio que mais preocupa. A empresa que depende do dinheiro do imposto para fechar o mês precisa de tempo para reorganizar margem e capital de giro, e esse tempo é agora.
O que o split payment não muda
O split payment mantém o valor do imposto devido e muda o momento em que ele sai do caixa. Os créditos das compras continuam existindo e continuam sendo apurados conforme a lei. Para a empresa organizada, com margem conhecida e caixa separado, a mudança é de rotina. Para a empresa que vive do intervalo entre receber e recolher, a mudança é de sobrevivência.
Separar o imposto todo mês, na prática
Uma forma simples de se preparar é começar a simular o split payment na própria empresa, antes que ele seja obrigatório.
A conta separada para tributos
Imagine, como exemplo hipotético, que a empresa passe a transferir, a cada recebimento, o valor estimado dos tributos daquela venda para uma conta bancária separada, que só é usada para pagar impostos. No começo, o caixa operacional vai parecer menor. Esse é exatamente o ponto: a empresa passa a enxergar o caixa que realmente é dela e descobre, com antecedência, se ele é suficiente para a operação.
O que a simulação revela
Se, depois de alguns meses, a empresa consegue pagar folha, fornecedores e despesas sem tocar na conta de tributos, ela está preparada. Se não consegue, a simulação mostrou um problema de margem ou de capital de giro que precisa ser tratado agora, com calma, antes que o split payment chegue. Ajustar preço, renegociar prazos ou reforçar o capital de giro leva tempo, e esse tempo existe hoje.
O papel do contador nessa preparação
O contador sabe o que entra, o que sai e quanto de tributo cada venda gera. Ele é a pessoa certa para calcular o valor a separar, ajustar a estimativa conforme a transição avança e ajudar a empresa a ler o que a simulação está mostrando.
As perguntas para levar ao seu contador
Uma boa forma de começar é sentar com o contador e levar perguntas objetivas. Quanto do meu faturamento mensal corresponde a tributo sobre a venda? Quanto tempo esse dinheiro fica hoje no meu caixa antes de ser recolhido? Quanto de capital de giro eu teria que ter se esse valor saísse no momento do pagamento? A minha margem cobre a operação sem esse fôlego? Quais prazos de recebimento e de pagamento eu deveria renegociar?
Com essas respostas, a empresa sai da sensação de que o split payment é um problema distante e passa a ter um número para trabalhar.
Mais organização, menos sorte
Eu digo aos clientes que a sorte vai mudar. A empresa que hoje vive do intervalo entre receber e recolher precisa de gestão de caixa de verdade: fluxo projetado, margem conhecida, capital de giro dimensionado. Quem fizer isso antes tem muito mais chance de estar nos 60%.
Perguntas frequentes
O que é split payment?
É o mecanismo em que o imposto (IBS e CBS) é separado no momento do pagamento e enviado direto ao Fisco, sem passar pelo caixa da empresa vendedora.
Quando o split payment começa?
A Lei Complementar 214/2025 prevê implantação gradual, com cronograma a ser definido em ato conjunto da Receita Federal e do Comitê Gestor do IBS. A lei não fixa uma data geral de obrigatoriedade.
Como me preparar para o split payment?
Separe na sua gestão o valor dos tributos a recolher, revise prazos de recebimento e pagamento e confirme se a sua margem sustenta a operação sem esse dinheiro no caixa.
O split payment muda o crédito de quem compra?
Com o split payment implantado, o crédito de IBS e CBS de quem compra passa a depender da quitação do tributo na operação, conforme os arts. 47 e 48 da LC 214/2025.
Minha empresa vai precisar de mais capital de giro?
Se hoje ela usa o imposto a recolher para pagar despesas do mês, provavelmente sim. O primeiro passo é medir quanto do caixa é tributo.
Leia também: Venda não é lucro: o primeiro passo para atravessar a reforma · Regularização fiscal: guia de transação com a PGFN
O Horizon, frente tributária do Grupo BRA360, prepara o caixa da sua empresa para o split payment. Conhecer o Horizon
Fonte: Lei Complementar nº 214/2025, arts. 31 a 35, 47 e 48 | Emenda Constitucional nº 132/2023