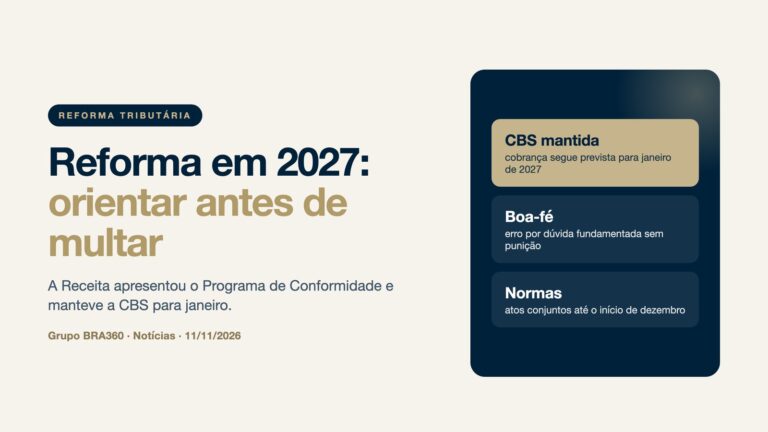
A Receita Federal apresentou, em 11 de novembro de 2026, o Programa de Conformidade da Reforma Tributária do Consumo para 2027. A proposta é orientar empresas e contadores na transição e permitir a correção preventiva de erros, sem punição para quem agir de boa-fé. No mesmo dia, o governo confirmou que a CBS continua prevista para janeiro de 2027. Para a empresa, a mensagem tem duas partes: o calendário não mudou, e a fiscalização promete ser orientativa no começo.
O que o Programa de Conformidade prevê
O programa foi anunciado em Brasília pelo secretário especial da Receita, Robinson Barreirinhas, com representantes do Conselho Federal de Contabilidade, da Fenacon e do Sebrae. Segundo a Receita, o princípio é a boa-fé: quem não omitir informações, não tentar dissimular operações e seguir as boas práticas contábeis não deverá ser punido por erros ligados a dúvidas fundamentadas sobre as novas regras.
A Receita também anunciou um canal de resposta rápida para dúvidas, em parceria com o CFC, e um assistente virtual chamado Leo Reforma, que responderá com base em normas e orientações oficiais. A ideia é que as inconsistências sejam apontadas e corrigidas antes de qualquer atuação punitiva.
O programa de 2027 dá sequência ao Programa Nacional de Conformidade Tributária aprovado por Receita e Comitê Gestor do IBS para 2026. Nele, a empresa com falhas nos documentos precisa demonstrar evolução, atender às comunicações do Fisco, corrigir as inconsistências até 31 de dezembro de 2026 e manter um profissional de contabilidade responsável. Também segue valendo, para 2026, o prazo legal de 60 dias, contado da intimação, para suprir a omissão apontada em auto de infração por obrigação acessória de IBS e CBS, o que extingue a penalidade (art. 348 da LC 214/2025).
O que ainda não está escrito
O anúncio não substitui a norma. Os critérios de aplicação do programa de 2027 ainda dependem dos atos que a Receita e o Comitê Gestor vão publicar. A expectativa divulgada na coletiva é esta:
- regulamento revisado da reforma, previsto para a mesma semana do anúncio;
- abertura do ambiente piloto a todos os contribuintes ainda em novembro;
- leiaute do módulo de ajuste da apuração assistida em novembro;
- atos conjuntos da Receita e do Comitê Gestor até o início de dezembro;
- protótipo do módulo digital em dezembro;
- exigência de alguns documentos fiscais específicos adiada para março de 2027.
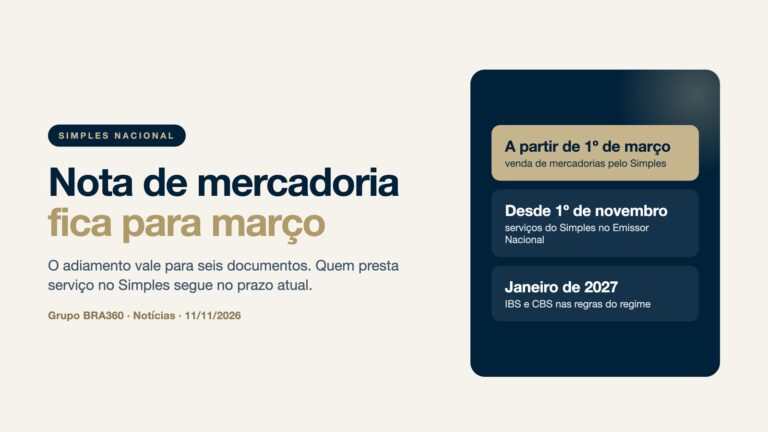
O adiamento de março alcança situações pontuais, entre elas a venda de mercadorias por empresas do Simples Nacional. A prestação de serviços pelo Simples ficou fora dessa prorrogação.
O papel do contador no programa
O programa foi desenhado com a participação do CFC e da Fenacon porque o contador está no centro da emissão, da escrituração e da apuração. No modelo de 2026, manter um profissional de contabilidade responsável pela conformidade já é uma das condições para a empresa continuar no programa. A Receita também informou que vai divulgar os pontos de atenção e os públicos prioritários das ações de orientação, para concentrar o suporte em quem tiver mais dificuldade. Para a empresa, isso significa que a qualidade da rotina fiscal e a documentação das decisões tomadas na transição passam a contar a favor dela.
A CBS continua em janeiro
A pressão por adiamento cresceu nas últimas semanas. Em 4 de novembro, o Conselho Federal da OAB e as 27 seccionais divulgaram manifesto pedindo que as etapas de 2027 fossem transferidas para 2028. O governo respondeu mantendo o calendário. O ministro da Fazenda, Dario Durigan, admitiu ampliar prazos de entrega de informações e flexibilizar multas durante a adaptação, sem detalhar quais obrigações seriam alcançadas.
Um prazo de 120 dias sem multas chegou a circular entre parlamentares, mas não foi localizado ato que o institua. A regra de tolerância que existe hoje é a do Ato Conjunto RFB/CGIBS nº 1/2025, que afastou penalidades pelo não preenchimento dos campos de IBS e CBS nos documentos fiscais até o primeiro dia do quarto mês seguinte à publicação dos regulamentos, com prazo e objeto próprios. Ela não serve de base para uma dispensa geral de multas em 2027. Vale lembrar que, em agosto, Receita e Comitê Gestor já tinham esclarecido que o adiamento de validações não suspendeu a obrigação de IBS e CBS.
O que a empresa deve fazer até janeiro
Prorrogar prazo de entrega e deixar de multar uma falha específica são medidas diferentes. Enquanto os atos não saem, a referência continua sendo o calendário vigente: emissores parametrizados, documentos testados e apuração preparada para a CBS.
- testar a emissão com os campos de IBS e CBS no ambiente piloto assim que ele abrir;
- corrigir até 31 de dezembro as inconsistências apontadas pelo Fisco em 2026;
- registrar as dúvidas de enquadramento e as respostas obtidas, como prova de boa-fé;
- acompanhar os atos conjuntos de dezembro, que vão definir o alcance real do programa.
Leia também
Para preparar a emissão, a apuração e a rotina fiscal da sua empresa para 2027, conheça os serviços do Grupo BRA 360.
Fonte: Portal Contábeis | Portal Contábeis