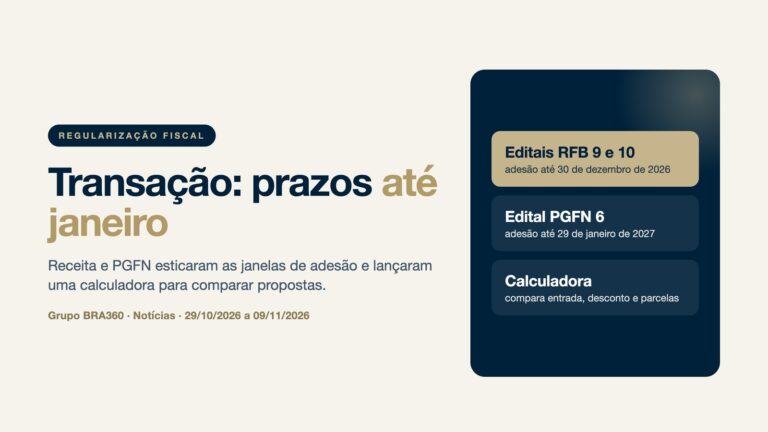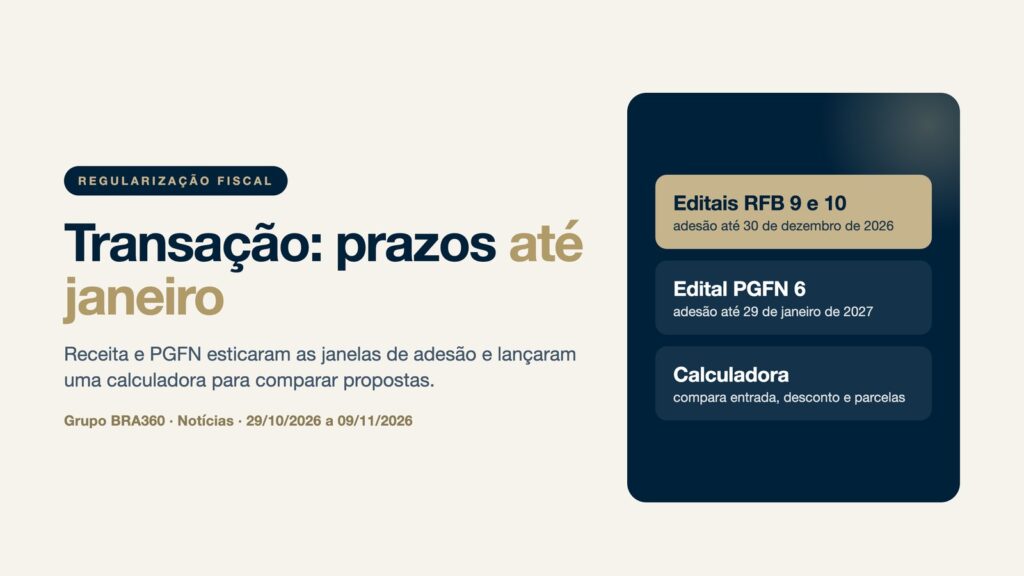
A Receita Federal e a Procuradoria-Geral da Fazenda Nacional ampliaram os prazos para negociar dívidas tributárias por transação. Os dois editais da Receita para débitos em discussão administrativa vão até 30 de dezembro de 2026. O principal edital da PGFN para dívida ativa vai até 29 de janeiro de 2027. Em 9 de novembro, a Receita ainda lançou uma calculadora para comparar as opções. Para a empresa com passivo fiscal, o fim de ano passa a ser a janela para decidir com números na mão.
Os editais da Receita vão até 30 de dezembro
A Portaria RFB nº 742, de 27 de outubro de 2026, publicada no Diário Oficial de 29 de outubro, prorrogou a adesão aos Editais RFB nº 9 e nº 10, ambos de julho de 2026. O Edital 9 pode ser aderido até as 23h59 de 30 de dezembro, e o Edital 10 até as 20h59 do mesmo dia, no horário de Brasília.
- Edital RFB nº 9: débitos em contencioso administrativo fiscal de até R$ 50 milhões por controvérsia, para pessoas físicas e jurídicas;
- Edital RFB nº 10: débitos de pequeno valor, limitados a 60 salários mínimos por processo administrativo, para os perfis previstos, como pessoas físicas, MEIs, microempresas e empresas de pequeno porte.
A portaria mudou apenas o prazo. Descontos, condições de pagamento e critérios de elegibilidade seguem os editais originais, que detalhamos quando a Receita abriu os editais com descontos de até 65%, conforme o caso.
A PGFN levou o Edital 6 até janeiro
Para débitos já inscritos em dívida ativa da União, vale o Edital de Transação por Adesão PGDAU nº 10, de 30 de setembro de 2026. Ele alterou três editais anteriores:
- Edital PGDAU nº 6/2026, o mais amplo, com adesão até as 19h de 29 de janeiro de 2027;
- Edital PGDAU nº 9/2026, do Desenrola MEI, também até 29 de janeiro de 2027;
- Edital PGDAU nº 8/2026, para agricultores familiares e cooperativas da agricultura familiar, até 20 de dezembro de 2026.
O edital também atualizou a data de corte das inscrições: na transação de pequeno valor entram débitos inscritos até 1º de outubro de 2025, e nas demais modalidades, até 3 de julho de 2026. O funcionamento do Edital 6 está explicado em o que é o Edital 6/2026 da PGFN.
Como usar a calculadora da transação
A Calculadora da Transação Tributária, divulgada pela Receita em 9 de novembro, compara entrada, desconto estimado, saldo devedor, número e valor das parcelas e prazo de adesão. Na versão inicial, ela cobre os Editais RFB 9 e 10 e o Edital PGDAU 6. Quando a modalidade permite, também simula o uso de prejuízo fiscal e de base negativa da CSLL para abater o saldo.
O primeiro passo é identificar quem administra cada débito: o que está em discussão administrativa é da Receita, o que já foi inscrito em dívida ativa é da PGFN. Depois, a ferramenta pede o perfil do contribuinte, a composição da dívida com principal, multa e juros, e a capacidade de pagamento em 60 meses, a CAPAG, consultada no Regularize. A Receita recomenda lançar os débitos um a um para aproximar a estimativa da realidade.
A simulação é orientativa. Ela não formaliza a adesão, não cobre todas as modalidades e pode não refletir atualizações recentes dos sistemas. A proposta com maior desconto pode exigir uma entrada que o caixa não comporta, e essa é a comparação que mais importa para a empresa.
Transação ou parcelamento comum
A transação costuma oferecer descontos sobre multa, juros e encargos, calibrados pela capacidade de pagamento do contribuinte, o que o parcelamento ordinário não faz. Em troca, exige confissão da dívida, desistência de recursos e ações sobre os débitos incluídos e cumprimento rigoroso das parcelas, sob pena de rescisão nas hipóteses previstas no edital. Para débitos pequenos ou que a empresa ainda pretende discutir com boas chances, o parcelamento comum ou a manutenção da defesa podem fazer mais sentido. A calculadora ajuda justamente a colocar essas alternativas lado a lado antes da decisão.
O que fazer até o fim do prazo
- listar os débitos por órgão e por situação: contencioso na Receita, dívida ativa na PGFN ou cobrança comum;
- rodar a calculadora para cada grupo de débitos e comparar com o fluxo de caixa de 2027;
- conferir se há prejuízo fiscal e base negativa que possam reduzir o saldo;
- avaliar os efeitos da desistência de recursos e da confissão da dívida exigidas na adesão.
Leia também
Para comparar as modalidades e montar a estratégia de regularização da sua empresa, conheça os serviços do Grupo BRA 360.
Fonte: Portal Contábeis | Portal Contábeis | Portal Contábeis