O Supremo Tribunal Federal validou, por unanimidade, o limite mensal para compensação de créditos tributários federais decorrentes de decisões judiciais transitadas em julgado. A decisão encerrou a sessão virtual em 14 de setembro de 2026 e representa uma mudança significativa para empresas que acumulam créditos tributários contra a Fazenda Pública. O STF analisou as ADIs 7.587 e 7.609, movidas pelo Partido Novo e pelo Podemos, que contestavam as regras originadas na Medida Provisória 1.202/2023 e consolidadas na Lei 14.873/2024.
O que foi julgado pelo STF
O Plenário do Supremo analisou a constitucionalidade das regras que estabelecem um teto mensal para a compensação de créditos tributários judiciais. Essas regras têm origem na Medida Provisória 1.202/2023 e foram consolidadas na Lei 14.873/2024, que ficou restrita especificamente ao tema da compensação após diversas alterações legislativas.
Os partidos que ajuizaram as ações argumentavam que o limite impedia o acesso integral do credor ao seu crédito patrimonial, prejudicando o fluxo de caixa das empresas. Também alegavam que a ausência de critérios legais objetivos para fixar os limites violaria o princípio da legalidade tributária, ao atribuir essa função ao ministro da Fazenda.
O que decidiu o STF e qual o fundamento
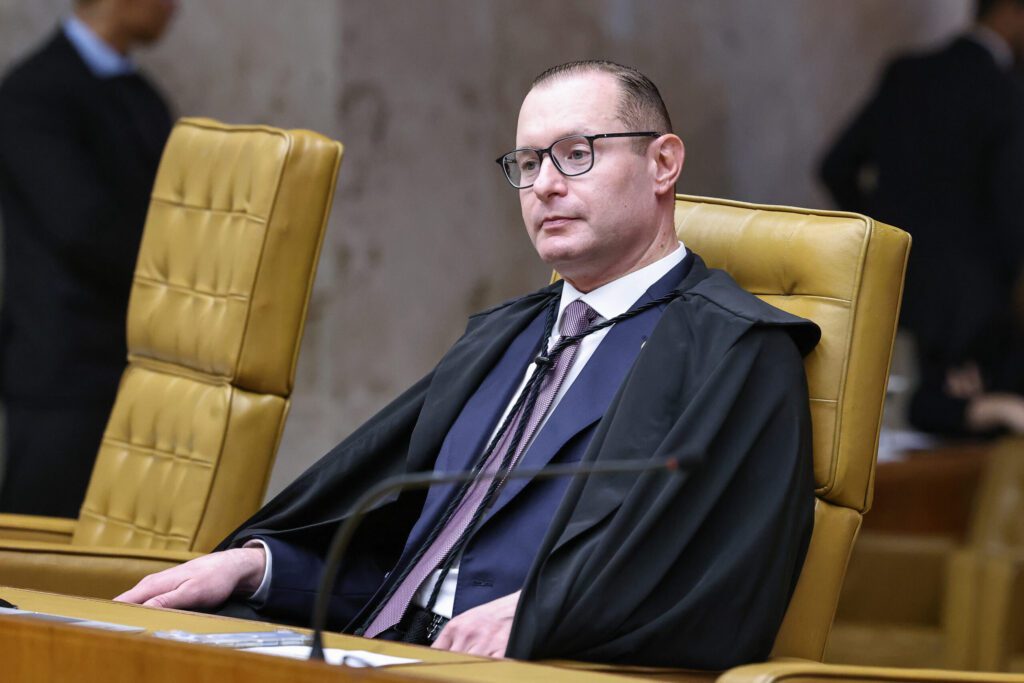
O ministro Cristiano Zanin, relator do caso, votou por validar o limite previsto na Lei 14.873/2024, sendo acompanhado por unanimidade. O fundamento central da decisão é que o artigo 170 do Código Tributário Nacional (CTN) deixa claro que a compensação de créditos tributários judiciais fica sujeita às regras da lei que a autoriza. Segundo o Supremo, não existe um direito subjetivo e irrestrito à compensação tributária: seu exercício depende de autorização e regulamentação legal.
Zanin destacou que as dívidas da Fazenda Pública decorrentes de decisões judiciais costumam seguir o regime de precatórios. A compensação tributária é uma exceção a esse regime, prevista no próprio CTN. Medidas que limitem a compensação e conduzam a liquidação dessas dívidas para a via regular dos precatórios, portanto, não violam a autoridade das decisões judiciais.
“Não se pode extrair, da mera titularidade de um crédito contra a Fazenda Pública, o direito constitucional de usá-lo para compensação na quantidade e no momento unilateralmente escolhidos pelo contribuinte”, afirmou Zanin em seu voto.
Como funciona o teto de compensação
A limitação se aplica apenas a créditos acima de R$ 10 milhões. Para créditos menores que esse valor, as regras de compensação seguem normalmente, sem restrições adicionais impostas pela Lei 14.873/2024.
Para créditos acima de R$ 10 milhões, a Portaria Normativa MF nº 14/2024 escalona o prazo mínimo de utilização entre 12 e 60 meses, conforme o valor total do crédito acumulado: quanto maior o montante, mais longo o prazo (créditos a partir de R$ 500 milhões chegam ao piso de 1/60 do saldo por mês). O teto mensal específico é definido pelo ministro da Fazenda, dentro dos parâmetros qualitativos e quantitativos estabelecidos pela lei. O STF entendeu que essa delegação ao Executivo é mera complementação e aplicação do comando legal, sem inovação primária na ordem jurídica.
Impacto prático para empresas com créditos tributários judiciais
A decisão tem impacto direto para empresas que possuem créditos tributários reconhecidos por decisão judicial transitada em julgado e que utilizam, ou planejam utilizar, esses créditos para compensar débitos federais correntes. Com a validação do teto, empresas com créditos superiores a R$ 10 milhões precisarão revisar seu planejamento de caixa, pois o aproveitamento desses valores será diluído ao longo de meses ou até anos.
Para créditos de menor valor, a decisão não traz mudança imediata, mas serve de alerta sobre a tendência do STF de aceitar restrições legais ao direito de compensação. Situações similares já ocorreram com créditos de ICMS decorrentes da não cumulatividade, validadas pela Corte no RE 601.967 (Tema 346 de repercussão geral). Empresas em recuperação judicial ou com grandes posições de crédito tributário devem revisar sua estratégia com orientação contábil e jurídica especializada. Para entender melhor como os tribunais têm tratado disputas fiscais de grande porte, leia também: TRF3 e a liberação de depósitos judiciais de IPI.
Precedentes que embasaram a decisão
O entendimento se apoia em precedentes da própria Corte, que já havia validado anteriormente restrições à compensação de contribuições para a seguridade social (AI 525.712 e ARE 715.214), além de ter admitido limitações ao momento de aproveitamento de créditos de ICMS (RE 601.967). Esses julgamentos demonstram uma linha consolidada de jurisprudência, que reconhece o poder do Legislativo de disciplinar e restringir o direito de compensação tributária.
No caso específico da compensação com créditos judiciais, o Supremo também reiterou que o Legislativo pode delegar ao Executivo a especificação de aspectos quantitativos relativos a certos tributos, desde que a lei estabeleça parâmetros para essa atuação, o que ocorre no caso da Lei 14.873/2024.
O que as empresas devem fazer agora
Diante da decisão, empresas com créditos tributários judiciais acima de R$ 10 milhões devem mapear o volume exato de seus créditos e simular o impacto do escalonamento sobre o fluxo de caixa. Também é recomendável avaliar alternativas ao uso via compensação, como o levantamento por precatório ou a cessão de crédito a terceiros, mecanismos que podem ser mais vantajosos dependendo da situação financeira da empresa.
Além disso, o planejamento tributário deve contemplar os efeitos dessa limitação no cálculo de ativos fiscais diferidos e na projeção de pagamento de tributos futuros. Com a decisão, o escalonamento, aplicado desde o início de 2024, fica confirmado pelo Supremo. Para contextualizar com outras mudanças legislativas recentes no campo fiscal, veja: LC 236/2026: teto de multa aplicável pelo fisco.
Perspectivas para o ambiente tributário
A decisão do STF se insere em um contexto mais amplo de reorganização do sistema tributário brasileiro, no qual a Reforma Tributária promovida pela Emenda Constitucional 132/2023 remodela as bases de tributação sobre o consumo. Enquanto a CBS e o IBS ainda estão em fase de implementação gradual, as disputas sobre créditos tributários do modelo antigo continuam ativas nos tribunais e na Receita Federal.
Para os contadores e advogados tributaristas, o entendimento do STF nas ADIs 7.587 e 7.609 consolida a jurisprudência sobre compensação e sinaliza que novas restrições legislativas tendem a ser aceitas pela Corte, desde que haja parâmetros mínimos na lei habilitante. Essa postura deve ser levada em conta no assessoramento de clientes com posições expressivas de crédito tributário judicial.
Para avaliar o impacto dessa decisão na estratégia de compensação tributária da sua empresa, conheça os serviços do Grupo BRA 360.