Por Junior Brustolin, contador, advogado e fundador do Grupo BRA360
Quando um empresário me pergunta qual é o primeiro passo diante da reforma tributária, a minha resposta raramente fala de imposto. O primeiro passo é entender o próprio negócio, e entender o negócio começa por uma frase que parece óbvia e que pouca gente pratica: venda, receita, não é lucro.
Essa confusão é antiga, mas a reforma tributária vai cobrar o preço dela de um jeito novo. Quando o imposto passa a ser separado do preço e, mais adiante, separado do próprio pagamento, a empresa que sempre usou o faturamento como termômetro vai descobrir que estava medindo a coisa errada. Neste texto eu explico por que, e o que fazer a partir de hoje.
A confusão mais cara do empresário brasileiro
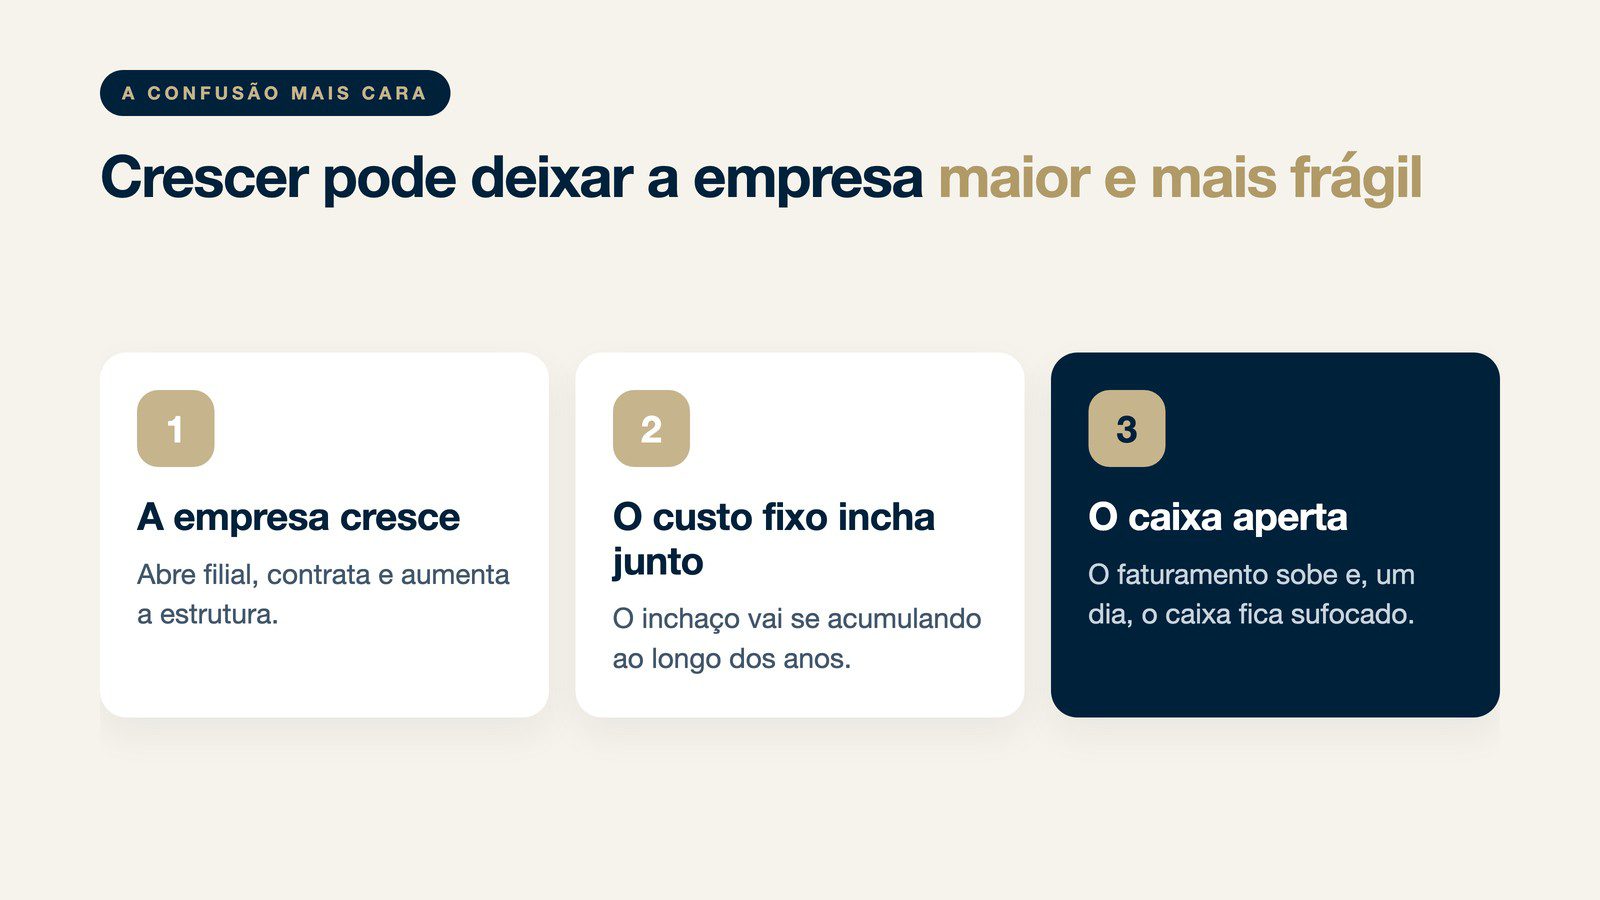
Existe uma crença muito difundida de que, se a venda está aumentando, a empresa está ganhando mais. Às vezes acontece o contrário. A empresa cresce, abre filial, contrata, aumenta estrutura, e o custo fixo incha junto. O faturamento sobe, o caixa aperta, e um dia a empresa percebe que está maior e mais frágil ao mesmo tempo.
Quando crescer sufoca
Já vimos grandes redes do varejo brasileiro passarem por isso: crescimento acelerado, estrutura inchada e, depois, fechamento de lojas e demissões para voltar a um tamanho que o caixa suporta. O inchaço do custo fixo vai se acumulando ao longo dos anos até sufocar o caixa. Se acontece com quem tem conselho, auditoria e diretoria financeira, imagine com a empresa em que o dono olha só o extrato do banco.
Vender mais e gastar menos não basta
O empresário costuma resumir a gestão em duas ordens: vender mais e gastar menos. Só que existe uma cadeia inteira entre essas duas pontas. Existe o custo da operação, a participação de cada produto no resultado, o prazo de recebimento, o prazo de pagamento e todo o processo tributário envolvido em cada venda e em cada compra. Aprender a lidar com tudo isso ao mesmo tempo é o que separa a empresa que sobrevive da que não sobrevive. Gestão, hoje, não é para amadores.
Quanto custa a sua empresa
Faça um exercício: quanto custa a sua empresa por mês, contando tudo? Folha, encargos, aluguel, sistemas, pró-labore, retirada do dono, financiamentos, tributos. A maioria dos empresários que eu atendo não sabe responder de imediato. O motivo costuma ser a falta de gestão, que no Brasil, infelizmente, ainda é a regra.
Um exemplo hipotético de faturamento que engana
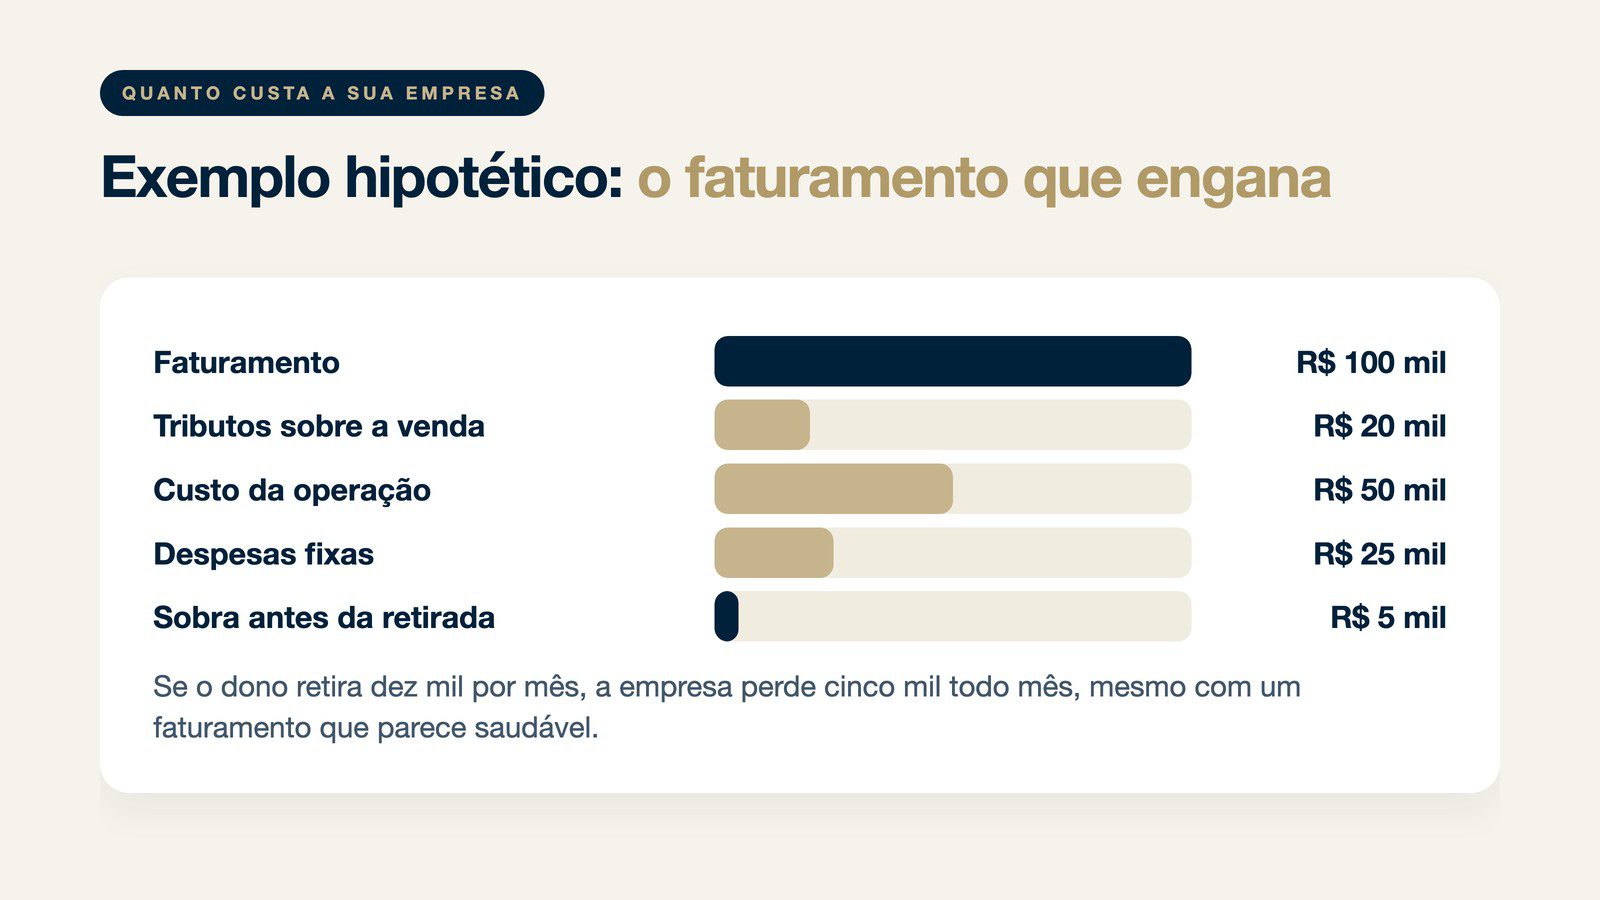
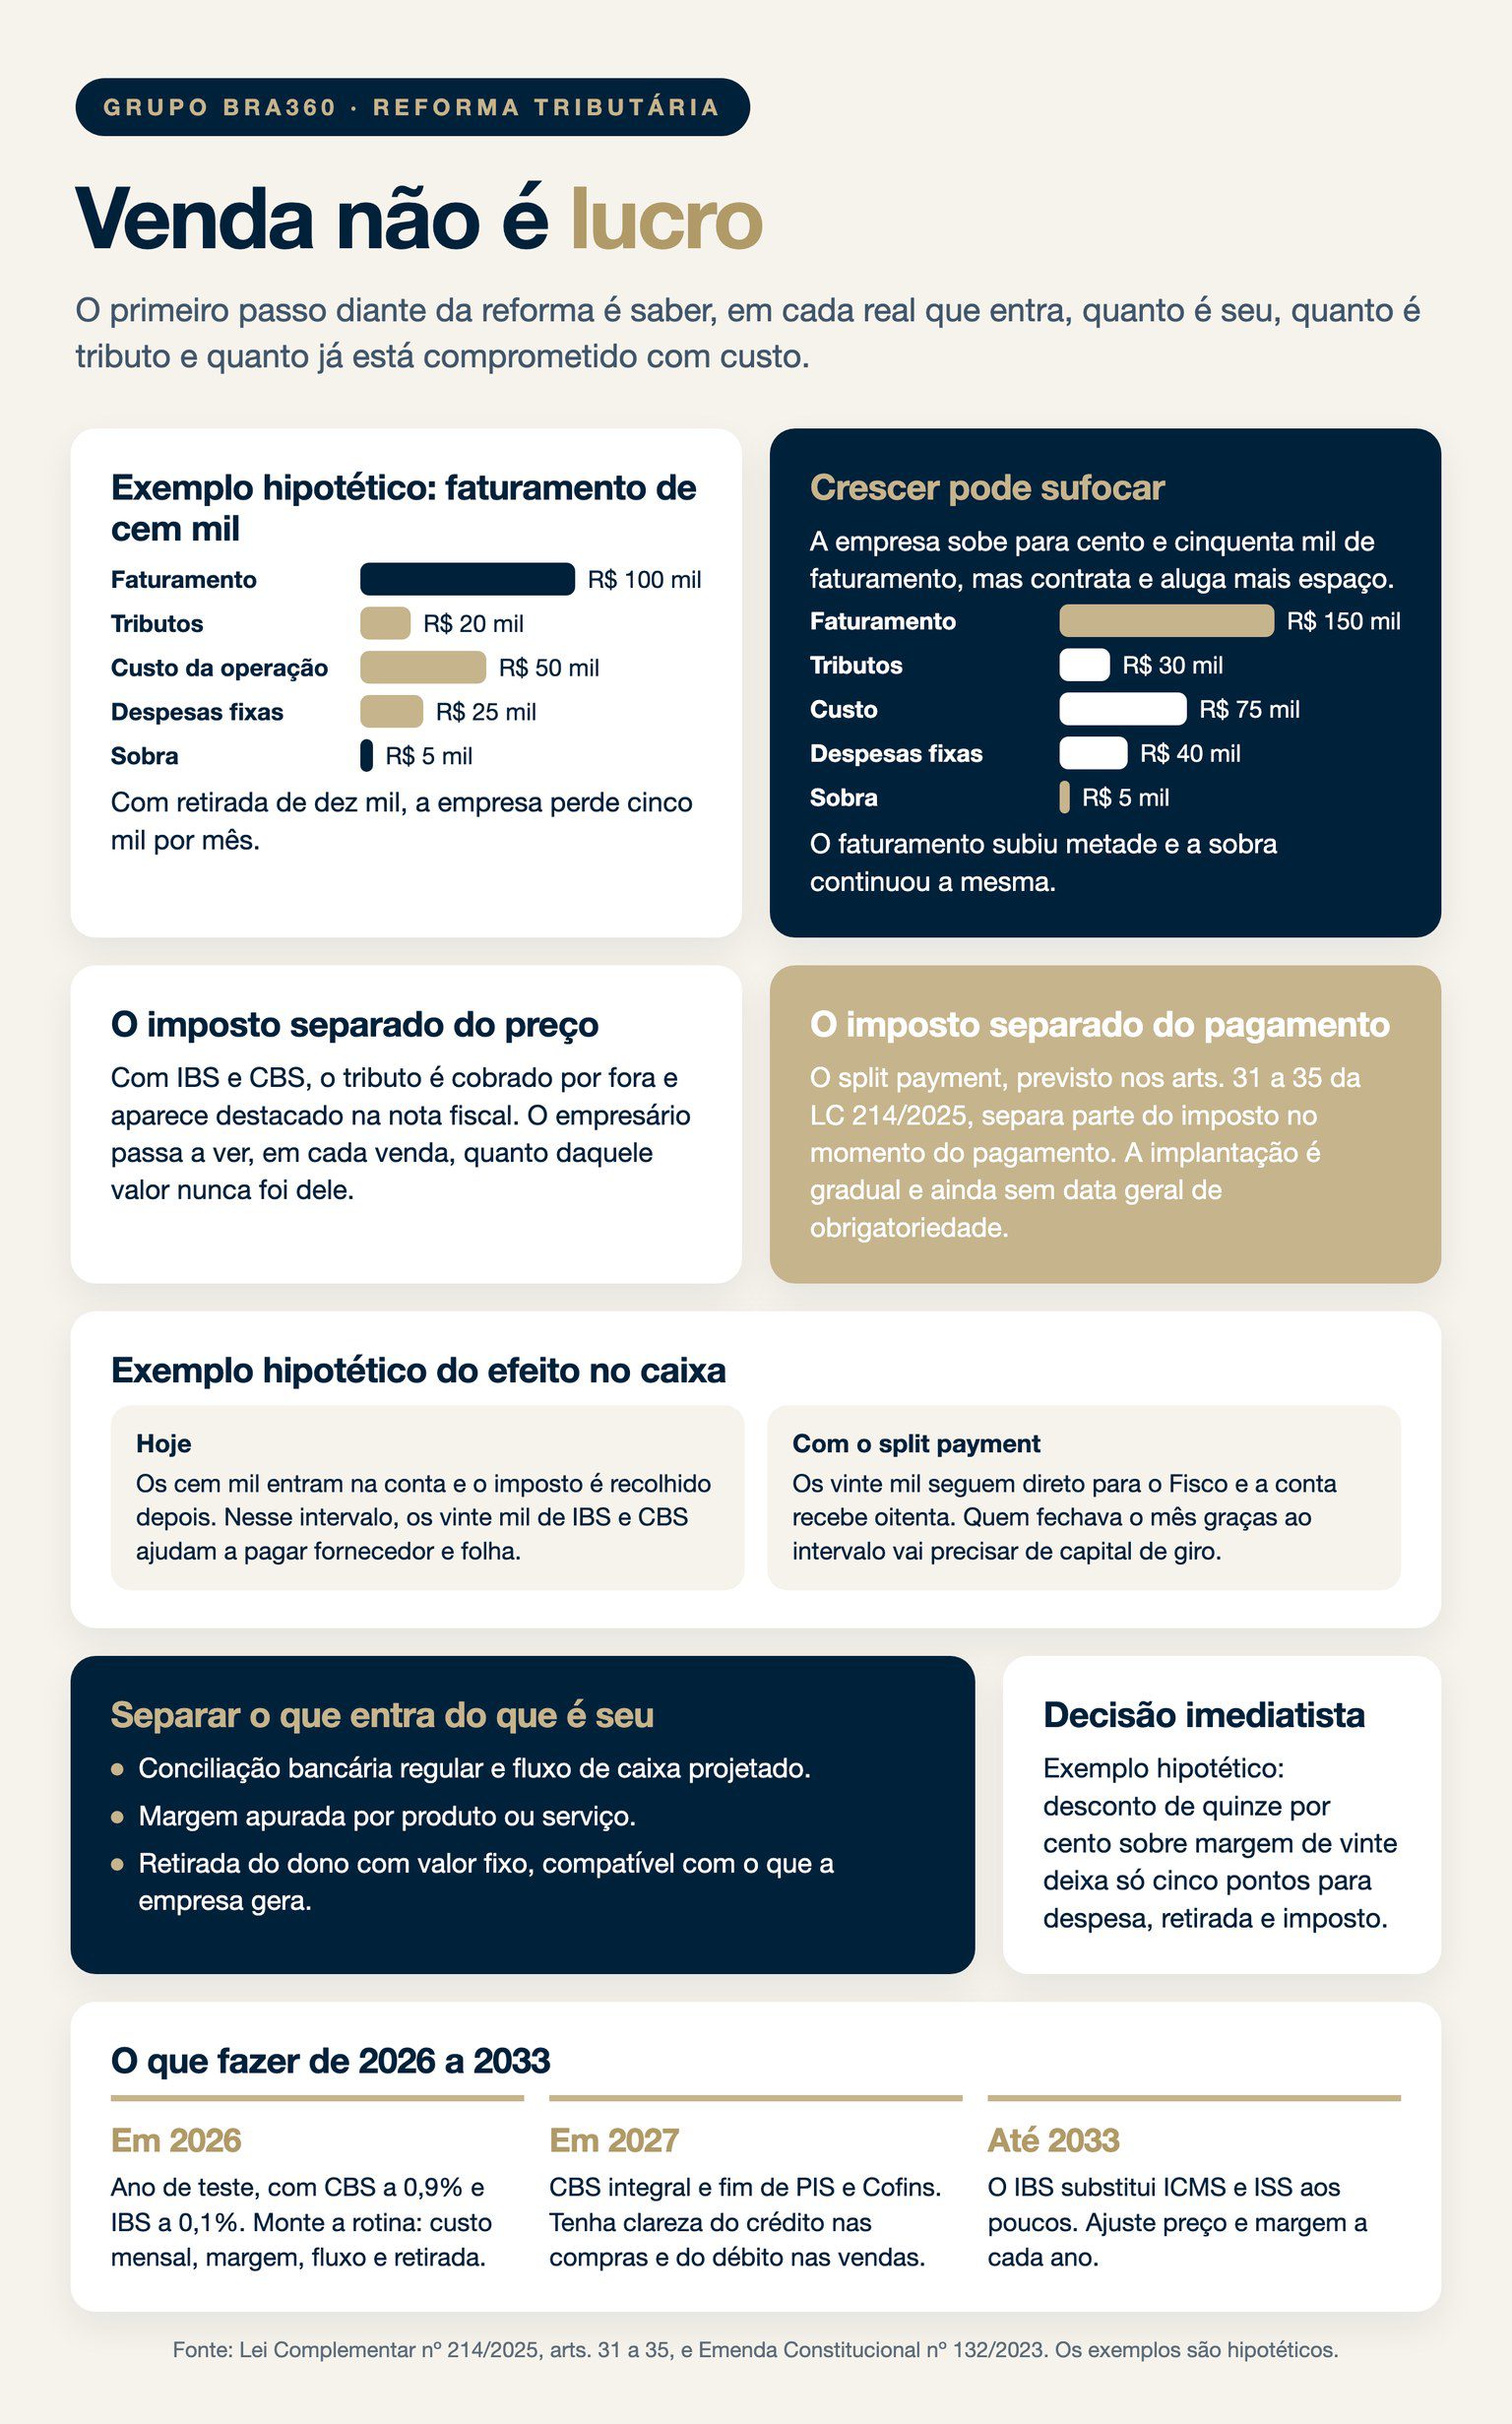
Imagine, como exemplo hipotético, uma empresa que fatura cem mil reais por mês. O dono olha o número e fica satisfeito. Agora vamos abrir essa conta. Suponha que vinte mil sejam tributos sobre a venda, cinquenta mil sejam o custo das mercadorias ou da operação, e vinte e cinco mil sejam despesas fixas, entre folha, aluguel e sistemas. Sobram cinco mil reais, antes da retirada do dono. Se o dono retira dez mil por mês, a empresa perde cinco mil todo mês, mesmo com um faturamento que parece saudável.
Agora suponha que essa empresa cresça para cento e cinquenta mil reais de faturamento, mas que, para isso, tenha contratado mais gente e alugado um espaço maior. Suponha que tributos e custo da operação cresçam na mesma proporção, para trinta e setenta e cinco mil. Se as despesas fixas forem para quarenta mil, sobram os mesmos cinco mil antes da retirada. O faturamento subiu cinquenta por cento, e o resultado continuou negativo. Esse é o retrato do crescimento que sufoca.
Sem esse número, o preço é um chute
Sem saber quanto a empresa custa, o preço de venda é um chute. E chute em preço, num cenário em que o imposto passa a ser destacado por fora e cada etapa da cadeia vai olhar o crédito que você gera, custa caro. Quem não conhece o próprio custo acaba copiando o preço do concorrente, e aí entra numa disputa em que não sabe se está ganhando ou perdendo.
O que a reforma muda nessa conta
Hoje muita empresa compensa a falta de margem de formas que vão deixar de funcionar. Atrasar o recolhimento de tributo para pagar fornecedor é uma delas. Contar com a demora da cobrança é outra.
O imposto separado do preço
Com IBS e CBS, o tributo é cobrado por fora do preço e aparece destacado na nota fiscal. Isso tem um efeito pedagógico importante: o empresário passa a ver, em cada venda, quanto daquele valor nunca foi dele. Quem estava acostumado a olhar o total recebido como se fosse receita da empresa vai precisar mudar o olhar.
O imposto separado do pagamento
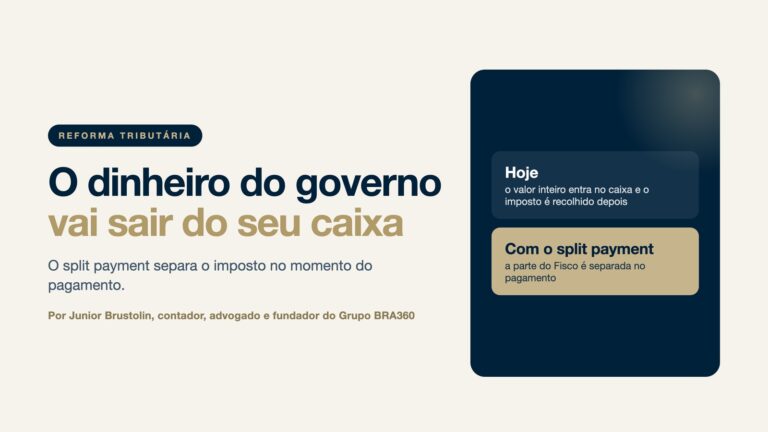
A Lei Complementar 214/2025 também prevê o chamado split payment, em que parte do imposto passa a ser separada no momento do pagamento, e parte do dinheiro que hoje fica alguns dias no caixa deixa de ficar. O mecanismo está nos arts. 31 a 35 da lei, com implantação gradual e ainda sem data geral de obrigatoriedade. Quem confunde receita com lucro vai sentir isso primeiro, porque está usando como margem um dinheiro que nunca foi da empresa.
Um exemplo hipotético do efeito no caixa
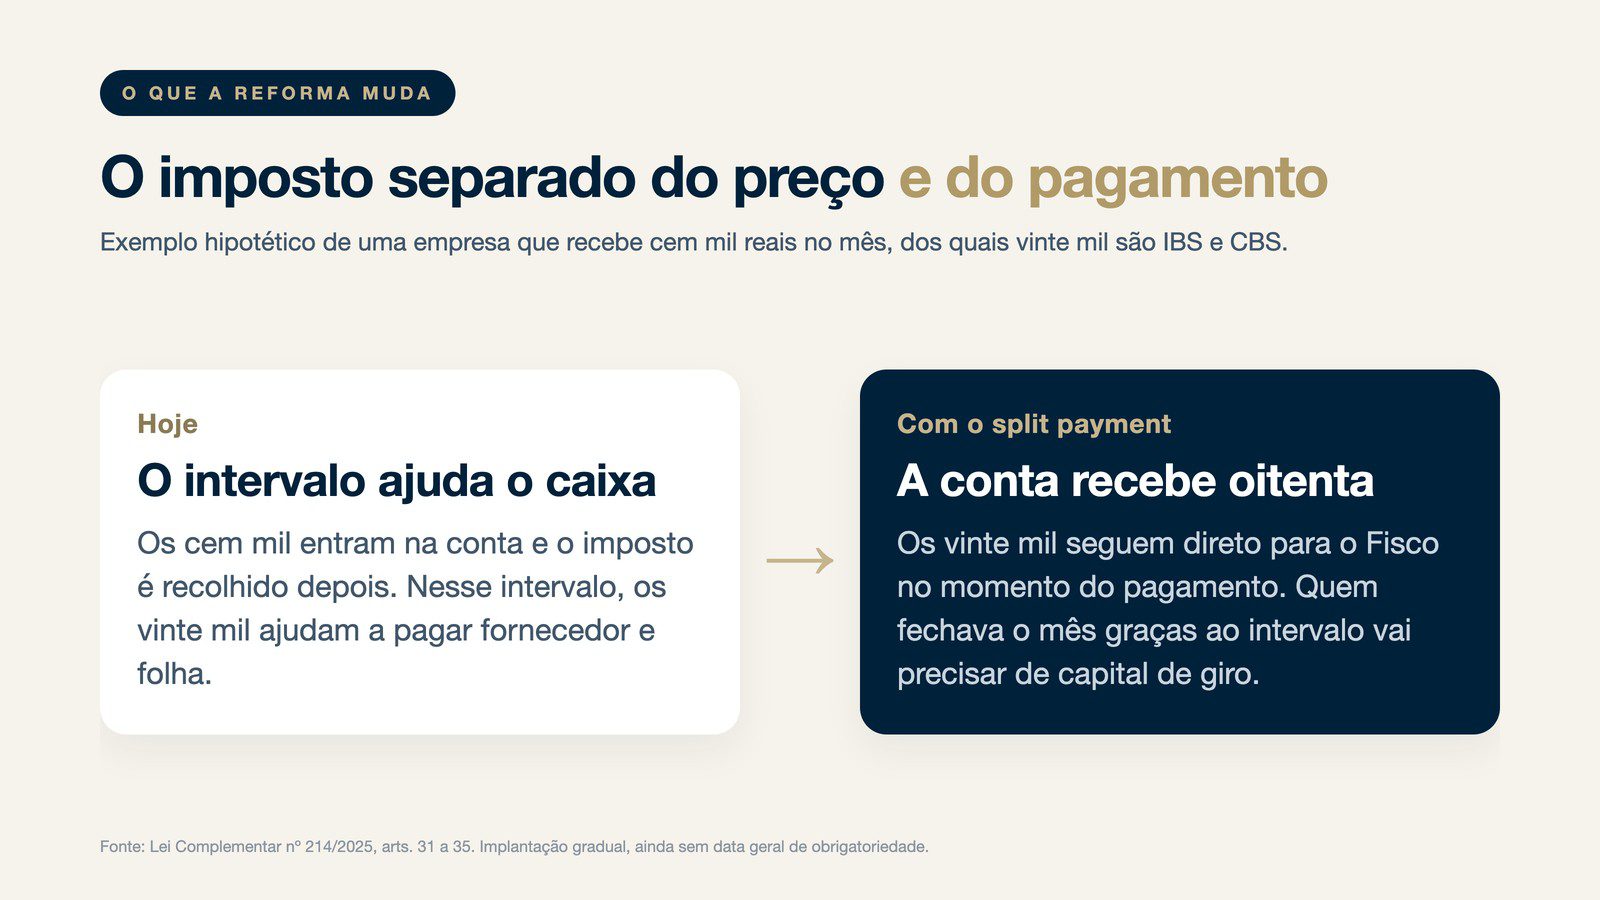
Imagine, como exemplo hipotético, que a sua empresa recebe cem mil reais no mês e que, desse total, vinte mil sejam IBS e CBS. Hoje, os cem mil entram na conta e o imposto é recolhido depois. Nesse intervalo, os vinte mil ajudam a pagar fornecedor e folha. Com o split payment em funcionamento, esses vinte mil seguem direto para o Fisco no momento do pagamento, e a conta recebe oitenta. Se a empresa só fechava o mês graças a esse intervalo, ela vai precisar de capital de giro de verdade.
Separar o que entra do que é seu
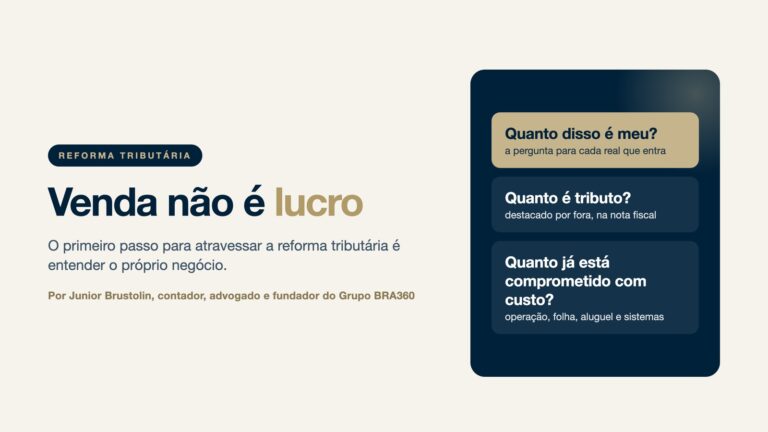
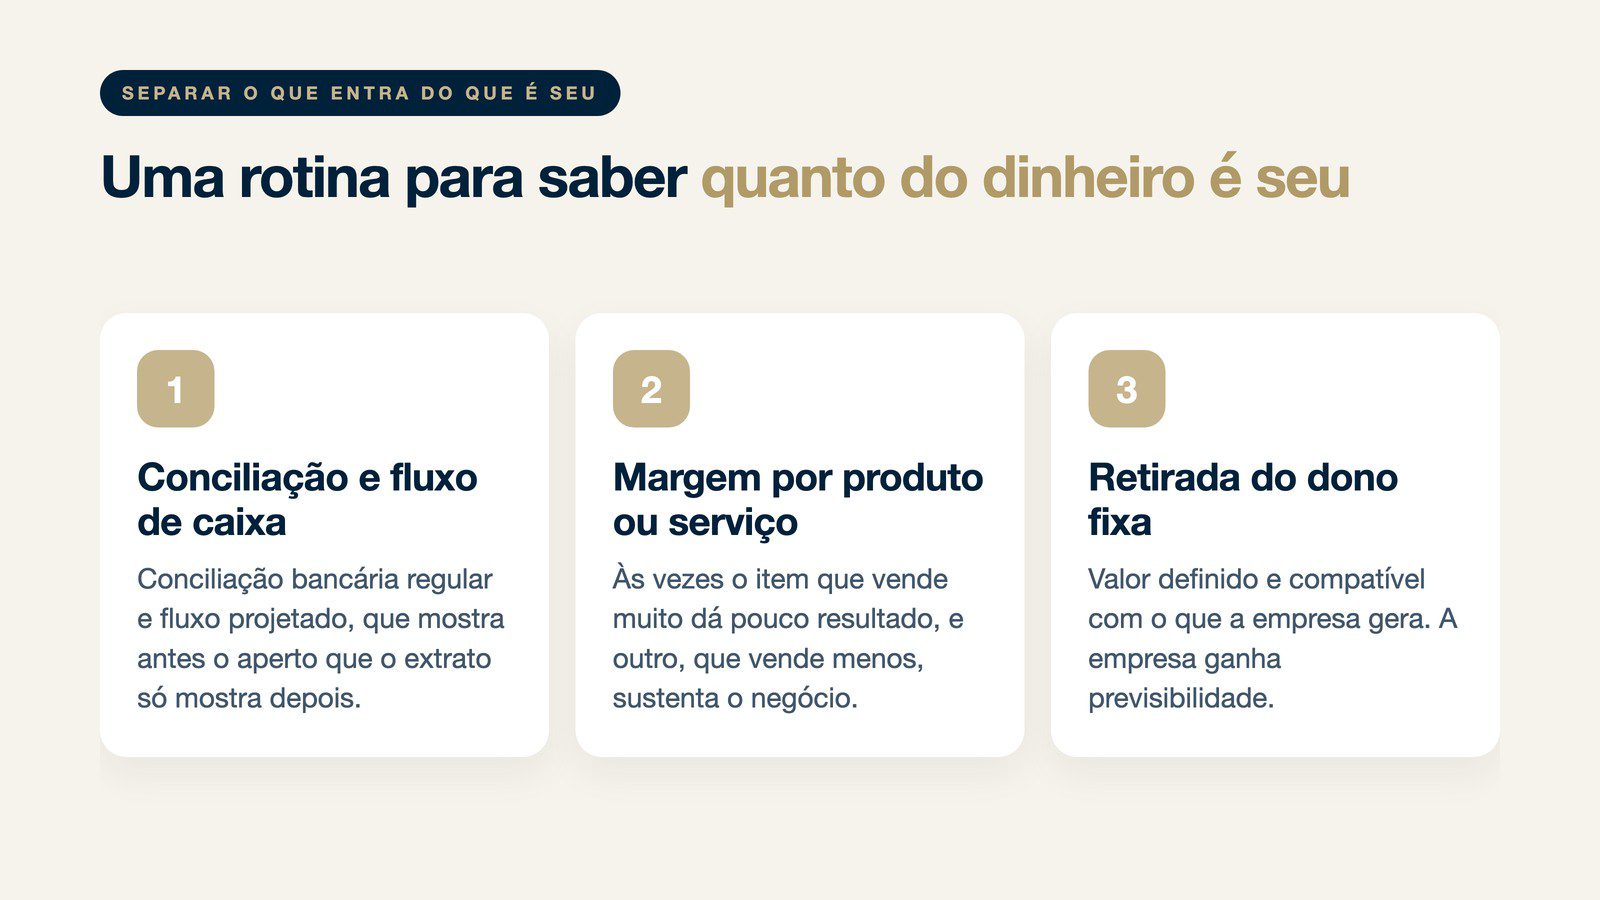
A pergunta que eu ensino a fazer em cada real que entra é: quanto disso é meu, quanto é tributo e quanto já está comprometido com custo? Parece simples, e é. Mas exige rotina.
Conciliação e fluxo de caixa
O ponto de partida é saber o que entrou e o que saiu, com conciliação bancária feita com regularidade e fluxo de caixa projetado para as próximas semanas e meses. O fluxo projetado mostra antes o aperto que o extrato só mostra depois.
Margem por produto ou serviço
O passo seguinte é apurar a margem de cada produto ou serviço. Muitas vezes a empresa descobre que um item que vende muito dá pouco resultado, e que outro, que vende menos, sustenta o negócio. Essa informação muda decisões de preço, de mix e de esforço comercial.
Retirada do dono separada do caixa
Por último, a retirada do dono precisa ter valor definido e compatível com o que a empresa gera. Retirada que varia conforme a necessidade da família transforma o caixa da empresa em extensão da conta pessoal, e isso distorce qualquer análise de resultado.
Quando o dono passa a ter uma retirada fixa, a empresa ganha previsibilidade. Fica claro quanto ela precisa gerar por mês para pagar a operação, o imposto e o próprio dono, e qualquer excedente pode ser reinvestido ou guardado como reserva. É um passo simples, que muda a forma como o empresário enxerga o negócio.
Decisões imediatistas custam caro
Uma das coisas que eu mais repito é que decisão imediatista, nesse cenário, morre. Você tem que tomar algumas decisões agora, mas pensando em médio e longo prazo. O empresário que olha só o caixa da semana corta o que não devia, aceita preço que não paga a operação e contrata dívida cara para cobrir um buraco que ele mesmo não mediu.
A equipe e as pessoas ao lado
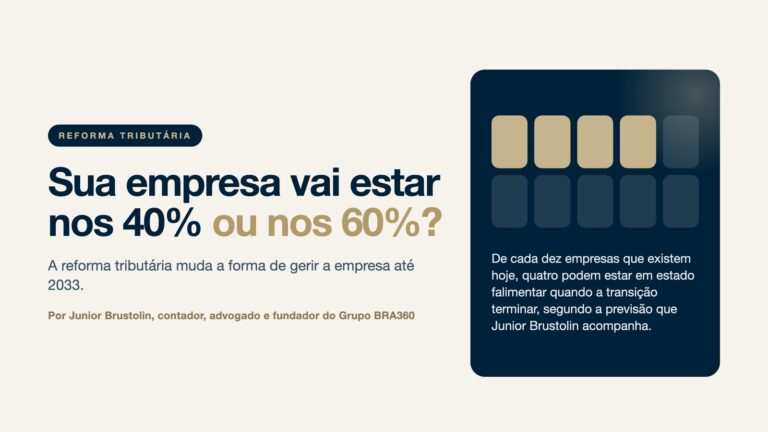
Ninguém faz isso sozinho. Você precisa de uma equipe bem qualificada e de gente ao seu lado que saiba orientar, porque a gestão de hoje envolve custo, preço, caixa e tributo ao mesmo tempo. O contador tem um papel central aqui. Ele sabe o que entra, sabe o que sai e consegue orientar o cliente na formação do preço de venda. Por muito tempo ele ficou no fim do corredor, chamado só quando a coisa apertava. Esse contador, que trabalha mais para a Receita do que para o empresário, tende a ficar entre os 40%. O que trabalha junto da gestão vira peça importante da travessia.
Um exemplo hipotético de decisão de curto prazo
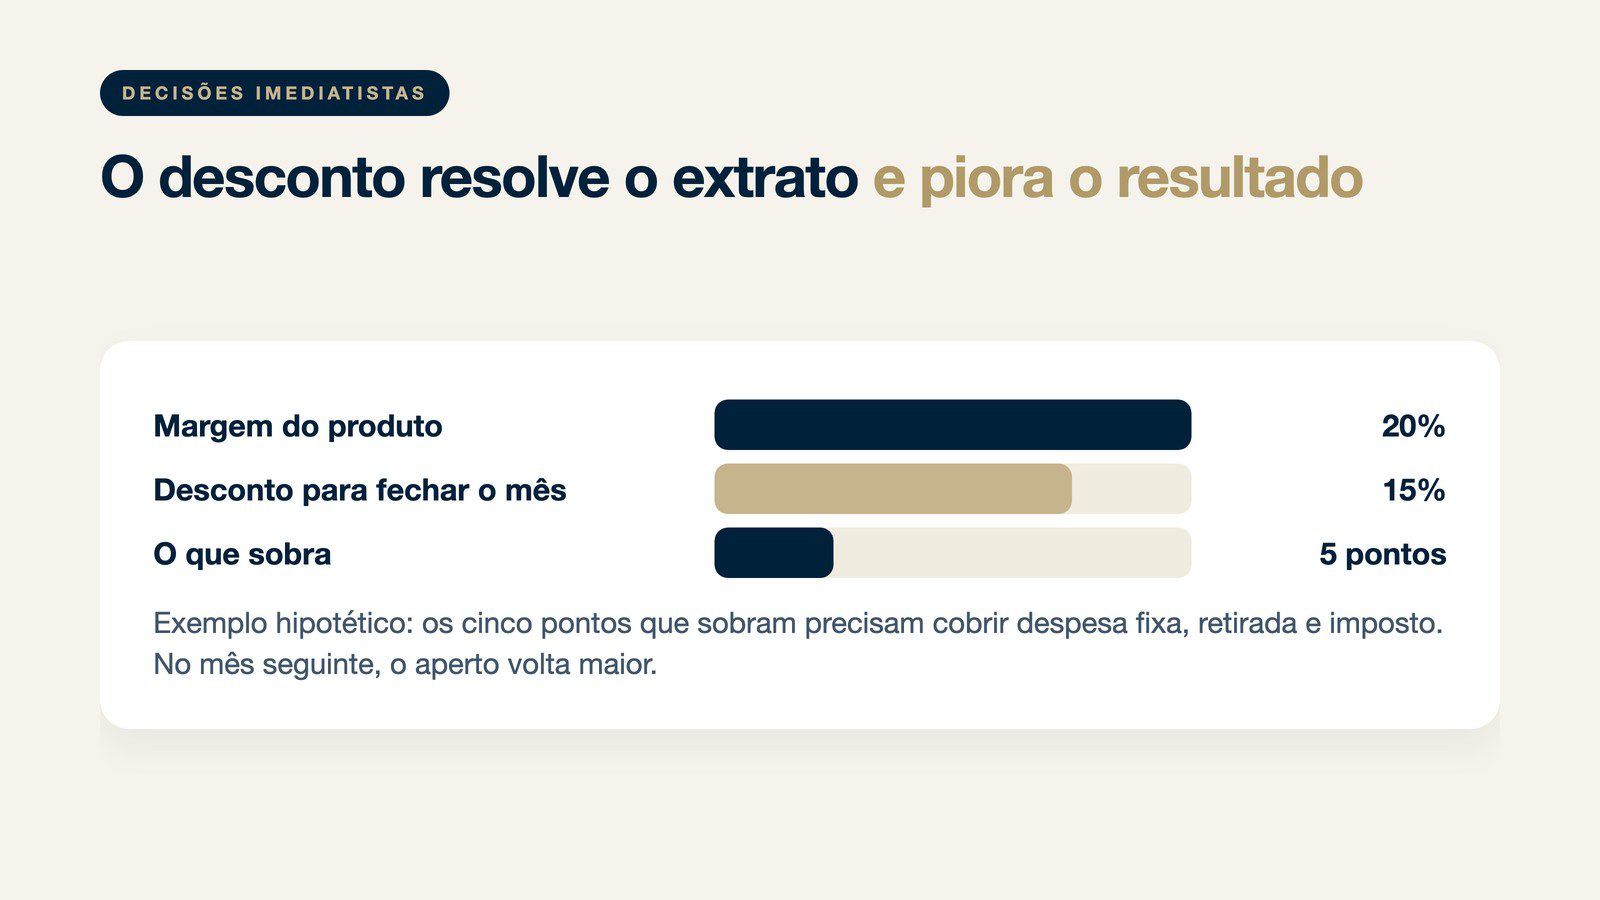
Imagine, como exemplo hipotético, uma empresa com o caixa apertado que decide dar quinze por cento de desconto para fechar o mês. As vendas sobem, o caixa respira por algumas semanas, e o dono acha que resolveu. Se a margem daquele produto era de vinte por cento, sobraram cinco pontos percentuais para cobrir despesa fixa, retirada e imposto. No mês seguinte, o aperto volta maior. A decisão resolveu o extrato e piorou o resultado.
O que fazer de 2026 a 2033
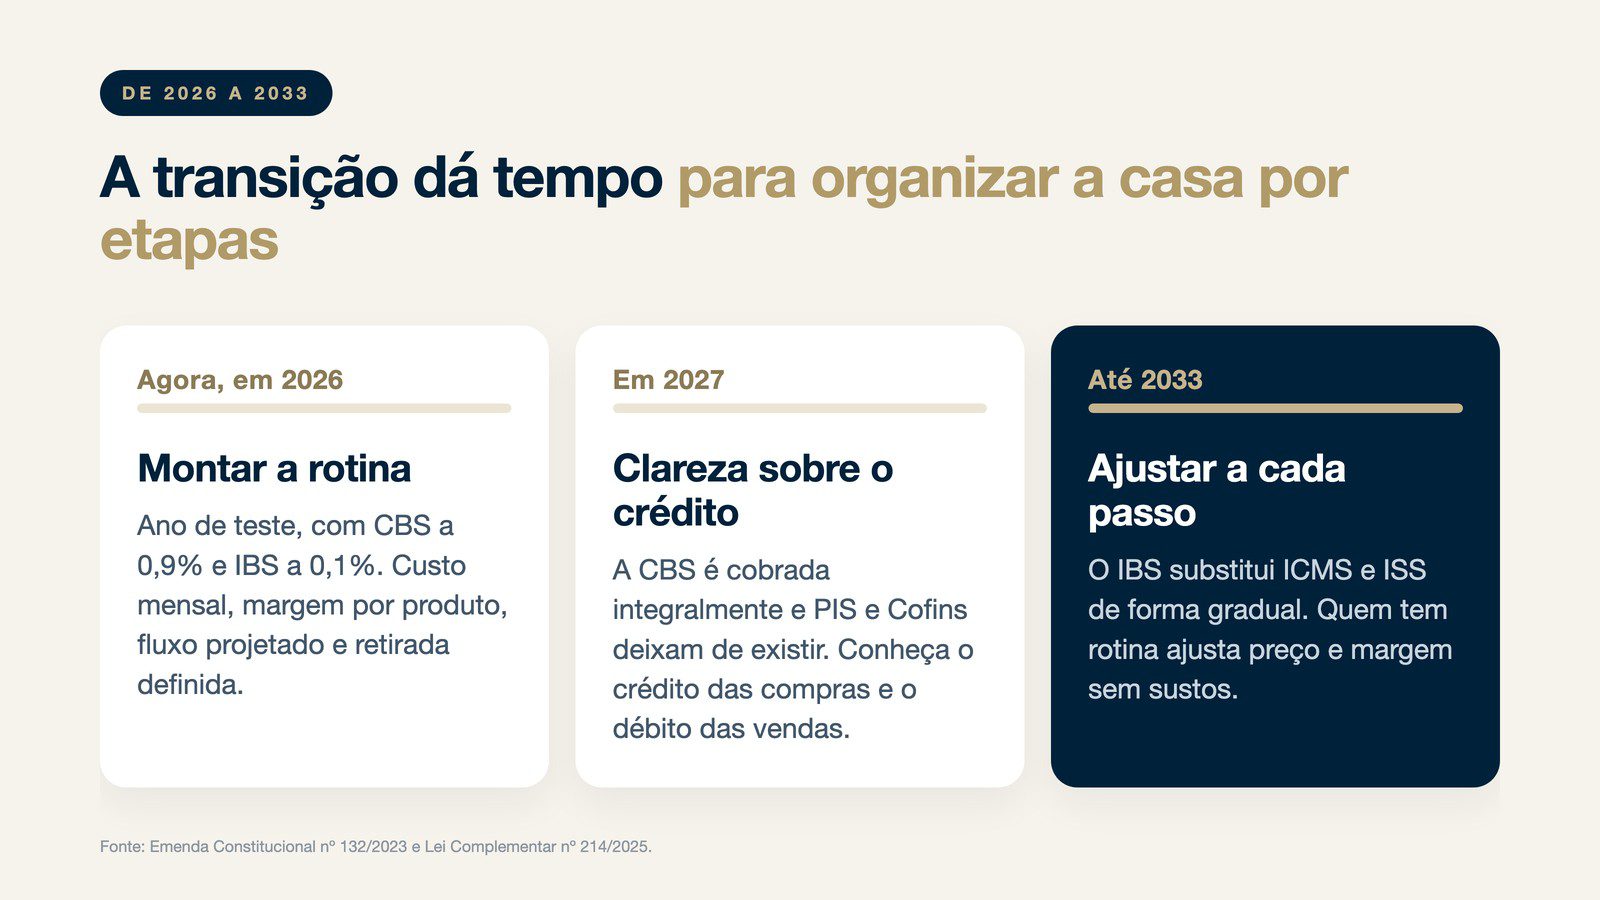
A transição é longa, e isso dá tempo para organizar a casa por etapas.
Agora, em 2026
Este é o ano de teste da reforma, com CBS a 0,9% e IBS a 0,1%, compensáveis com PIS e Cofins. É o momento de montar a rotina financeira: custo mensal conhecido, margem por produto, fluxo de caixa projetado e retirada definida.
Em 2027
A CBS passa a ser cobrada integralmente e PIS e Cofins deixam de existir. A empresa já precisa ter clareza sobre o crédito que recebe nas compras e o débito que gera nas vendas, porque isso afeta diretamente o caixa.
Até 2033
O IBS vai substituindo ICMS e ISS de forma gradual até 2033. Cada ano de transição muda um pouco a conta do imposto, e quem tem rotina de gestão consegue ajustar preço e margem a cada passo, sem sustos.
Perguntas frequentes
Qual a diferença entre faturamento e lucro?
Faturamento é tudo o que a empresa vende. Lucro é o que sobra depois de pagar custos, despesas e tributos. Uma empresa pode faturar muito e ter lucro baixo, ou até prejuízo.
Como saber se minha empresa está crescendo com saúde?
Acompanhe a margem, além do faturamento. Se a receita sobe e a margem cai, o crescimento está consumindo o caixa.
O split payment já é obrigatório?
A Lei Complementar 214/2025 prevê o split payment, mas não fixa uma data geral de obrigatoriedade. A implantação é gradual, conforme ato conjunto da Receita Federal e do Comitê Gestor do IBS.
O imposto destacado na nota faz parte da minha receita?
Na lógica de IVA, o IBS e a CBS são cobrados por fora do preço. O valor destacado é do Fisco, e a empresa precisa tratá-lo dessa forma na gestão do caixa.
Por onde começar a organizar o financeiro da empresa?
Pela conciliação bancária e pelo fluxo de caixa projetado. Com eles em dia, fica possível apurar a margem por produto e definir a retirada do dono com segurança.
Leia também: O que define o preço de um BPO financeiro · Split payment: o dinheiro do governo vai sair do seu caixa
O BPO financeiro do Grupo BRA360 organiza o seu caixa para você saber, todo mês, quanto do que entra é seu. Conhecer o BPO financeiro em Maringá
Fonte: Lei Complementar nº 214/2025, arts. 31 a 35 | Emenda Constitucional nº 132/2023