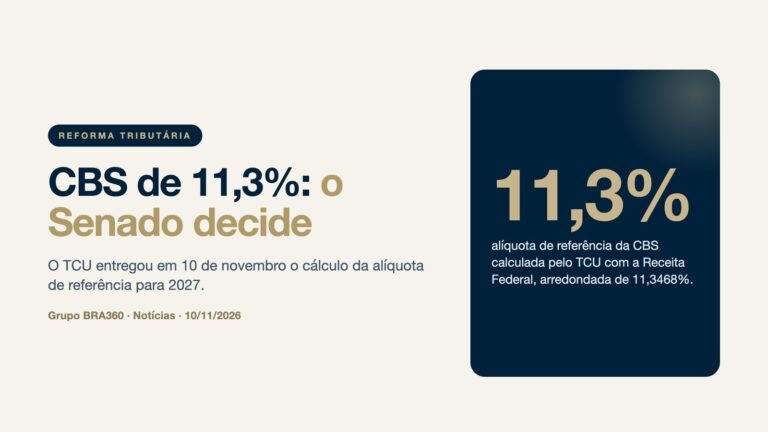
O Tribunal de Contas da União entregou ao Senado, em 10 de novembro de 2026, o acórdão que calcula em 11,3% a alíquota de referência da CBS para 2027. O documento foi levado pelo presidente do TCU, ministro Vital do Rêgo, ao presidente do Senado, Davi Alcolumbre. O número ainda não é a alíquota definitiva: cabe ao Senado fixá-la por resolução, e o prazo deste ciclo termina em dezembro.
Como o TCU chegou aos 11,3%
O cálculo foi aprovado no Acórdão nº 2.933/2026, do Plenário do TCU, com relatoria de Vital do Rêgo, em 28 de outubro. A metodologia foi elaborada pela Receita Federal e homologada pelo tribunal em 2025; o cálculo de 2026 resultou de cerca de oito meses de trabalho conjunto, com a análise de 17 módulos de informações. O resultado exato foi de 11,3468%, arredondado para 11,3% conforme o critério previsto na Lei Complementar 214/2025.
A conta parte da arrecadação histórica dos tributos federais que a CBS substitui, o PIS e a Cofins, e considera a redução do IPI no novo modelo. O objetivo legal é manter, no agregado, a mesma receita federal sobre o consumo. Por isso, o percentual funciona como parâmetro de neutralidade da arrecadação federal.
O que falta para a alíquota valer
A palavra final é do Senado. Pelo cronograma divulgado pelo TCU para este primeiro ciclo, a resolução que fixa a alíquota de referência deve sair até 15 de dezembro de 2026. Se o Senado não deliberar, passa a valer o número calculado pelo tribunal. O presidente do TCU também anunciou um assessoramento técnico à Comissão de Assuntos Econômicos para apoiar a análise dos senadores.
A recomendação já enfrenta resistência. A CNI cobrou revisão do percentual, uma frente parlamentar pediu sua rejeição e o Senado anunciou audiência pública sobre o tema. O próprio Vital do Rêgo lembrou que o número é uma referência: a União pode, por lei específica, fixar alíquota diferente.
Há ainda um mecanismo que pode mexer na conta. A medida provisória que definiu as alíquotas do Imposto Seletivo para 2027 determina que a arrecadação estimada do IS seja considerada no cálculo da alíquota de referência da CBS, de forma a reduzi-la.
A alíquota cobrada em 2027 não é exatamente a de referência
A Lei Complementar 214/2025 prevê que, em 2027 e 2028, a alíquota da CBS seja reduzida em 0,1 ponto percentual. Mantida a referência de 11,3% e sem lei específica que a altere, a CBS cobrada nas operações sujeitas à alíquota padrão ficaria em 11,2% nesses anos. Operações com redução de alíquota, regimes específicos e tratamentos diferenciados terão percentuais próprios, calculados a partir da referência.
Também é importante lembrar que a CBS é cobrada por fora e gera crédito ao longo da cadeia. Comparar 11,2% com os 9,25% do PIS e da Cofins não cumulativos, ou com os 3,65% do regime cumulativo, sem considerar créditos, base de cálculo e preço, leva a conclusões erradas sobre a carga de cada empresa.
O que muda de 2026 para 2027
Em 2026, a CBS e o IBS funcionam em caráter de teste, com alíquotas de 0,9% e 0,1% destacadas nos documentos fiscais e compensáveis com o PIS e a Cofins. Em 2027, a lógica muda: o PIS e a Cofins deixam de existir, a CBS passa a ser cobrada de fato com a alíquota que o Senado fixar e o IPI é zerado para a maior parte dos produtos, salvo a proposta de emenda enviada ao Congresso para manter o IPI em janeiro sobre os produtos sujeitos ao Imposto Seletivo. O IBS continua em fase de transição, com percentual de teste, até que estados e municípios comecem a substituir o ICMS e o ISS a partir de 2029. É por isso que a definição de dezembro pesa tanto: ela vale para o primeiro ano de cobrança efetiva do novo tributo federal.
Como usar o número no planejamento
Mesmo sem a resolução do Senado, os 11,3% já servem de premissa para simulações de preço, contratos e fluxo de caixa de 2027. O ideal é trabalhar com cenários: a referência do TCU, uma alíquota ligeiramente menor caso o Senado ajuste o cálculo e o efeito da redução de 0,1 ponto prevista para 2027.
- revisar a formação de preço, separando produto e tributo cobrado por fora;
- mapear quais fornecedores geram crédito de CBS e em que volume;
- reavaliar contratos de longo prazo com cláusula de reequilíbrio tributário;
- acompanhar a votação no Senado até a metade de dezembro.
O caminho até aqui foi descrito em o calendário oficial da alíquota da CBS e em como o TCU passou a validar as alíquotas de referência. No caixa, o efeito da CBS também passa pelo split payment e seu impacto no capital de giro a partir de 2027.
Leia também
Para simular o efeito da CBS no preço e no caixa da sua empresa, conheça os serviços do Grupo BRA 360.