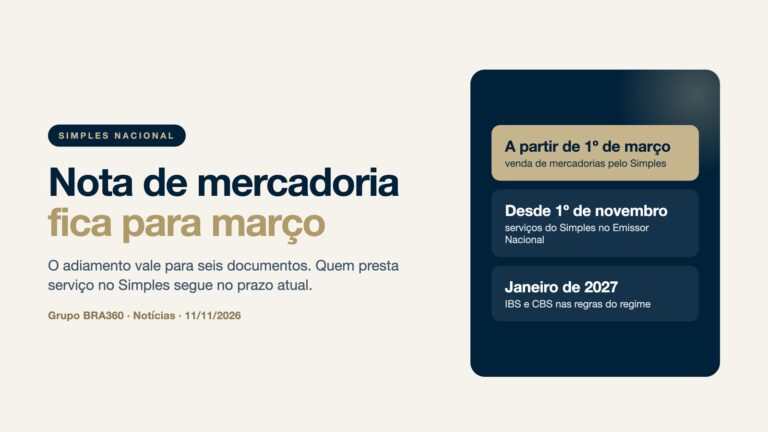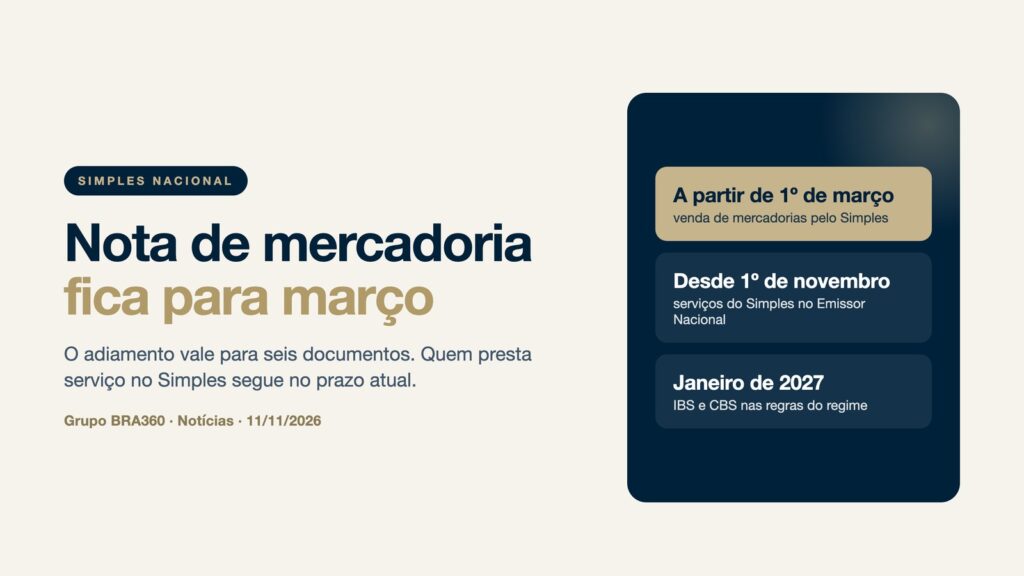
A Receita Federal anunciou o adiamento para 1º de março de 2027 da exigência de novos documentos fiscais em operações específicas, entre elas a venda de mercadorias por empresas do Simples Nacional. O anúncio foi feito em 11 de novembro de 2026 pelo secretário especial da Receita, Robinson Barreirinhas, na mesma coletiva em que foi apresentado o programa de conformidade da reforma para 2027. A mudança dá dois meses a mais ao comércio e à indústria do Simples, mas não muda nada para quem presta serviços.
Quais documentos ficaram para março
O adiamento alcança seis documentos fiscais eletrônicos:
- Bilhete de Passagem Eletrônico para Transporte Metropolitano (BP-e TM);
- Bilhete de Passagem Eletrônico Aéreo;
- NFS-e de plataformas digitais, processamento de dados, softwares e conteúdo pela internet;
- documento fiscal eletrônico do Simples Nacional para alienação de mercadorias;
- Nota Fiscal Eletrônica de Alienação de Bens Imóveis (NF-e ABI);
- NFS-e de transporte coletivo municipal.
Segundo a Receita, cerca de 1,1 milhão de micro e pequenas empresas vendem produtos para contribuintes do regime regular dos novos tributos e precisarão adaptar seus sistemas de emissão. É esse público que ganha o prazo adicional.
Quem presta serviço continua no calendário anterior
As empresas do Simples que prestam serviços ficaram fora do adiamento. Desde 1º de novembro de 2026, elas já emitem a NFS-e pelo Emissor Nacional, como antecipamos quando a NFS-e nacional do Simples foi transferida para novembro. A partir de janeiro de 2027, passam também a observar as regras de IBS e CBS aplicáveis ao regime.
Documentos ligados a locação e arrendamento terão exigências a partir de janeiro, segundo a Receita, com ações de orientação aos contribuintes. A empresa que aluga imóveis ou bens móveis deve tratar esse ponto como prazo de janeiro.
O adiamento não muda o resto da reforma
A Receita deixou claro que o calendário geral continua. A CBS começa a ser cobrada em janeiro de 2027, o PIS e a Cofins deixam de existir e o IBS entra na fase de transição. O que mudou foi apenas o momento em que alguns documentos passam a ser obrigatórios. Para o restante das obrigações do Simples ligadas à reforma, as datas anunciadas anteriormente seguem valendo.
Para a empresa do Simples que vende mercadorias, o prazo extra deve ser usado para três frentes: sistema, cadastro e cliente. O emissor precisa estar preparado para o novo leiaute, os produtos precisam estar com a classificação tributária correta e os clientes que estão no regime regular precisam receber documentos que permitam o aproveitamento de crédito. Muitas dessas empresas também tiveram de decidir sobre o regime de recolhimento de IBS e CBS, tema que tratamos ao explicar a revisão da opção pelo regime regular dentro do Simples.
Por que o cliente do regime regular se importa
Quem compra de uma empresa do Simples e está no regime regular de IBS e CBS depende do documento fiscal do fornecedor para registrar o crédito. Um documento incompleto ou emitido fora do padrão pode reduzir ou atrasar esse crédito, e esse risco tende a entrar na negociação de preço e na escolha de fornecedores a partir de 2027. Para o pequeno fabricante ou distribuidor que vende para outras empresas, estar pronto em março é também uma questão comercial: o cliente vai preferir quem entrega a nota correta desde o primeiro dia.
Conformidade e boa-fé na transição
Na mesma coletiva, a Receita apresentou o programa de conformidade para 2027, que promete orientar antes de punir. Empresas e contadores que errarem de boa-fé, por dúvidas fundamentadas na transição, não deverão ser punidos. A proteção não alcança omissão de informações nem tentativa de dissimular operações. Também foram anunciados um canal de resposta rápida para dúvidas, em parceria com o Conselho Federal de Contabilidade, e o assistente virtual Leo Reforma.
Os detalhes ainda dependem de atos normativos, que a Receita e o Comitê Gestor do IBS pretendem publicar até o início de dezembro. Enquanto isso, a orientação prática é seguir o calendário vigente e usar o prazo adicional para testar a emissão com calma.
O que fazer agora
- confirmar se a empresa vende mercadorias, presta serviços ou faz as duas coisas, porque os prazos são diferentes;
- validar com o fornecedor do sistema a data de entrega da versão com o novo documento;
- revisar a classificação fiscal dos produtos antes de março;
- conversar com os principais clientes do regime regular sobre o tratamento dos créditos a partir de 2027;
- verificar se a empresa também aluga bens, porque os documentos ligados à locação têm exigência a partir de janeiro.
Leia também
Para organizar a emissão de notas e a transição do Simples para 2027, conheça os serviços do Grupo BRA 360.
Fonte: Portal Contábeis | CBIC