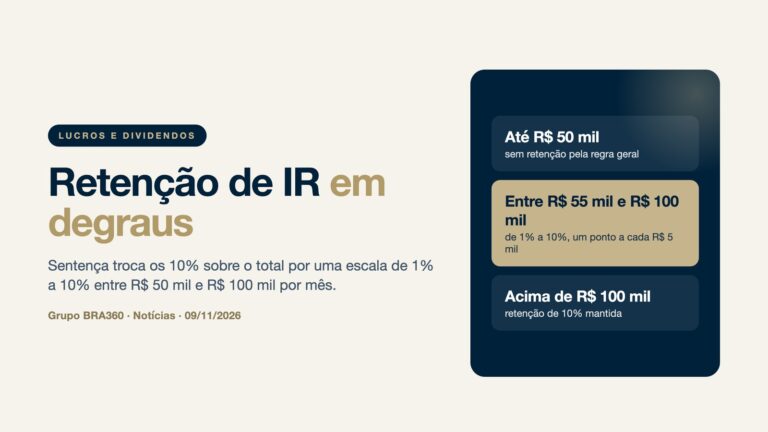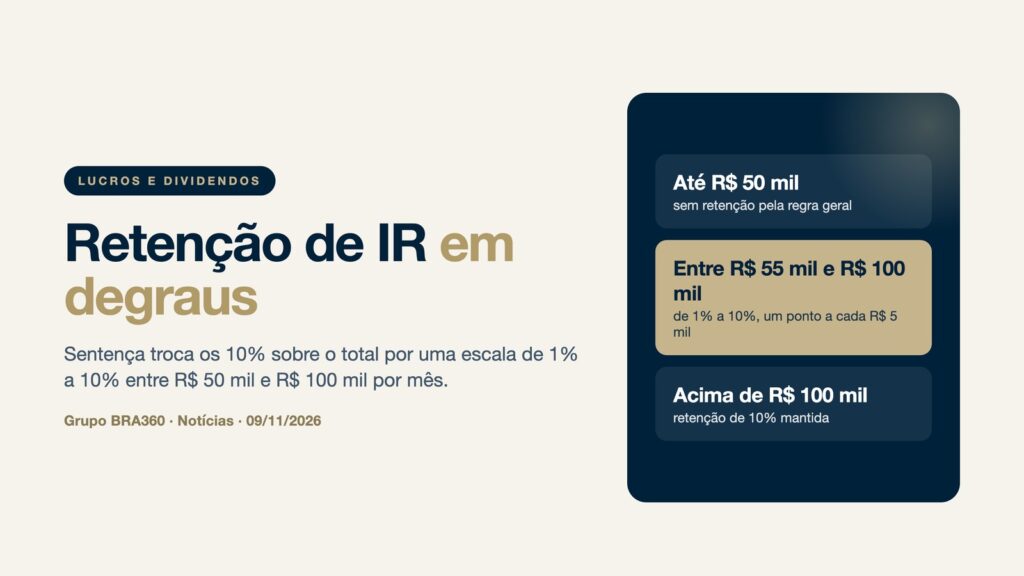
A 1ª Vara Federal de Botucatu (SP) determinou que a retenção de Imposto de Renda sobre lucros e dividendos pagos mensalmente entre R$ 50 mil e R$ 100 mil siga uma escala gradual, em vez dos 10% sobre o valor total. A sentença, noticiada no início de novembro de 2026, foi dada em mandado de segurança de um escritório de advocacia e é mais uma decisão contra o chamado efeito degrau da Lei 15.270/2025. Ela vale apenas para quem entrou com a ação, mas dá argumentos a sócios que recebem distribuições nessa faixa.
A regra da Lei 15.270/2025 e o efeito degrau
Desde janeiro de 2026, quando uma mesma pessoa jurídica paga mais de R$ 50 mil em lucros e dividendos, no mesmo mês, a uma mesma pessoa física residente no Brasil, deve reter 10% de IR na fonte. Pela redação da lei, ultrapassado o limite, a retenção incide sobre todo o valor distribuído no mês, inclusive sobre os primeiros R$ 50 mil.
É daí que vem o efeito degrau. Uma distribuição de R$ 50 mil não sofre retenção pela regra geral, enquanto uma de R$ 50.001 pode gerar retenção de cerca de R$ 5 mil. Uma diferença de um real no valor pago muda o imposto retido em milhares de reais.
A retenção mensal funciona como antecipação da tributação mínima anual sobre altas rendas, apurada na declaração. O gatilho desse imposto anual é a soma de todos os rendimentos do ano acima de R$ 600 mil; os dividendos entram como um dos itens dessa soma. O valor retido na fonte é considerado no ajuste anual.
O que a sentença decidiu
O juiz Mauro Salles Ferreira Leite manteve a retenção de 10% para distribuições mensais acima de R$ 100 mil. Para a faixa intermediária, mandou aplicar uma alíquota que sobe um ponto percentual a cada R$ 5 mil:
- distribuição de R$ 50 mil: sem retenção pela regra geral;
- distribuição de R$ 55 mil: 1%;
- distribuição de R$ 60 mil: 2%;
- distribuição de R$ 70 mil: 4%;
- distribuição de R$ 80 mil: 6%;
- distribuição de R$ 90 mil: 8%;
- distribuição de R$ 100 mil: 10%.
Na fundamentação, o magistrado considerou que a antecipação mensal precisa guardar relação com o imposto anual projetado para a faixa de renda do contribuinte, que é progressivo, e invocou o princípio da capacidade contributiva. Aplicar 10% sobre todo o valor a partir de R$ 50 mil, para ele, cria uma distorção que a tributação anual não tem.
Alcance limitado e outras decisões parecidas
A sentença é de primeira instância e beneficia somente o escritório autor da ação. A Fazenda Nacional pode recorrer ao Tribunal Regional Federal da 3ª Região. Para as demais empresas, a obrigação de reter continua sendo a da Lei 15.270/2025 até que haja decisão de alcance geral ou mudança na lei.
O entendimento não é isolado. Em agosto, o TRF da 4ª Região, que julga casos do Paraná, de Santa Catarina e do Rio Grande do Sul, concedeu tutela de urgência para adequar a retenção à tributação anual projetada num caso de pagamentos entre R$ 50 mil e R$ 100 mil. Para empresas e sócios do Sul, a decisão do TRF da 4ª Região tem peso maior, porque é o tribunal que julga os recursos da região, embora também tenha alcance apenas para o caso concreto. Também já noticiamos a sentença que afastou a retenção de 10% sobre dividendos de empresa do Simples, outro caso individual.
O que considerar na distribuição de fim de ano
Dezembro costuma concentrar distribuições, e a decisão reforça a importância de planejar valores e datas. A retenção é calculada por fonte pagadora e por mês, o que torna relevante o calendário dos pagamentos aos sócios. Outro ponto de atenção é a regra de transição: lucros apurados até 2025, com distribuição aprovada até 31 de dezembro de 2025, seguem tratamento próprio, desde que respeitadas as condições da lei.
A distribuição também precisa respeitar outros limites. O STF fixou condições para a multa à empresa que distribui lucros com débito tributário, e a escrituração contábil precisa sustentar o lucro distribuído. Ações judiciais sobre a retenção exigem análise de risco, porque uma decisão favorável pode ser revertida.
- mapear quanto cada sócio recebeu por mês em 2026, por fonte pagadora;
- planejar as distribuições restantes considerando a faixa mensal e o ajuste anual;
- conferir a situação fiscal da empresa antes de pagar lucros;
- avaliar com assessoria jurídica se faz sentido discutir a retenção em juízo.
Leia também
Para planejar a distribuição de lucros com segurança neste fim de ano, conheça os serviços do Grupo BRA 360.
Fonte: Portal Contábeis | APET